top of page

理財教室

usmart banner.png
課程banner.png

【9月港股高息ETF月報】3070跑贏大市、3466急跌原因拆解:銀行能源轉強,3416/3419為何落後?

5天前
讀畢需時 7 分鐘

Overview

2026年8月14日至9月14日期間,盈富2800 -0.63%、國指ETF 2828 -0.49%。五隻高息ETF並非與恒指同步,Covered Call ETF 則落後於純指數ETF。


傳統高息ETF

平安CSI香港高息(3070) +5.78%、博時央企紅利(3437)+4.00%、富邦滬深港(3190)+2.51% 三者均明顯跑贏恒生指數;Global X恒生高息 3110 -0.06% 貼近大市;恒生高息股30 3466 -4.67% 大幅跑輸。


備兌期權ETF(Covered Call ETF)

國指備兌 3416 -1.55%、恒指備兌 3419 -2.82%、標普500備兌 3415 -1.46%。港股兩隻均跑輸對應現貨(2800/2828)。


白底柱状图,分三栏:綠框「傳統高息」、藍框「Covered Call」、橙框「指數」。多只HKG股票涨跌百分比,绿红柱标注数值。

技術層面而言,3070 是唯一同時站上三條均線、距52週高僅約 -2.7% 的組合,短線結構最強。3190 已收復20日線並站上50日線,屬短線改善、但仍受200日線(約17.19)壓制。3466 跌破三條均線、回撤約 17%,結構上最弱。


港股兩隻備兌均跑輸對應現貨:國指備兌 3416(-1.55%)遜於單純國指ETF 2828(約-0.49%);恒指備兌 3419(-2.82%)遜於純恒指ETF 2800(約-0.63%)。兩者現價均低於20日、50日及200日線,未出現均線修復。


ETF行情對照表截圖,列出多檔港股ETF與HKG ticker、起訖價格、漲跌幅、52週高點及MA20/50/200;紅綠色標示漲跌與均線差異

表現最好高息ETF:平安CSI香港高息ETF(3070)

平安CSI香港高息ETF(3070)MA20高於MA60,同時MA60高於MA250,股價向上趨勢頗為明顯。

股票技術分析圖,藍色價格線先跌後強勁反彈至42.800,右上標示2.700(6.64%);下方有RSI與多條均線,整體偏多。

平安CSI香港高息ETF(3070)30隻之中,18隻錄得正回報(佔60%),權重合計約 80%,多數權重在升。


最能帶動的行業為金融,其次能源。貢獻升幅最大幾乎全是銀行:中行(+12.1%,歸因約+1.20個百分點)、建行(+9.8%,+1.14ppt)、農行(+7.9%,+0.54ppt)、工行(+4.5%,+0.51ppt)、中信銀行(+12.3%,+0.32ppt)。五大行合計歸因約 +3.7ppt,是組合升幅的主引擎。


能源(中石油、中海油、中石化、神華)區間升幅約3%–8%,合計歸因約 +1.3ppt,屬第二大貢獻。


成份股均線有明顯板塊趨勢,中行、建行、農行、中信銀行三條均線全綠(現價高於MA20;MA20高於MA50;MA50高於MA200)


一張股票篩選表截圖,列出中國銀行、建設銀行等港股公司、代碼、行業、權重、漲跌與MA50/MA200;綠色紅色標註,頂部寫著估8成、大部份MA20>MA50。

由於平安CSI香港高息ETF(3070)持股相當集中,其十大持股中66.7%成份股股價已突破MA200,88.9%突破MA50。
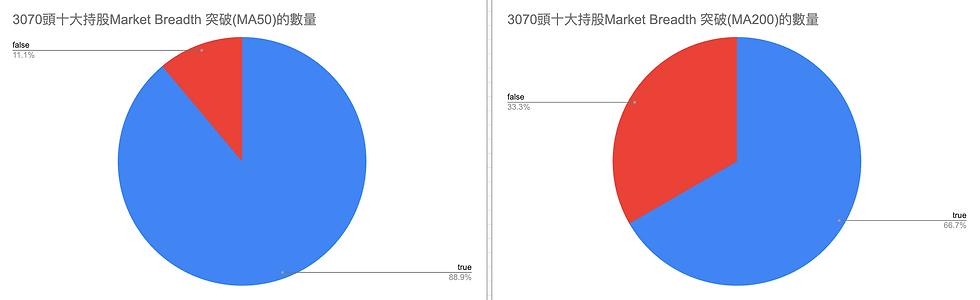
並列兩張圓餅圖,顯示3070顆十大持股Market Breadth突破MA50與MA200數量;藍色true佔88.9%和66.7%,紅色false佔11.1%和33.3%。

為什麼銀行股表現亮麗?

中國五大銀行上半年盈利全部錄得約 3%至5.1%增長;工商銀行盈利增 3.3%、中國農業銀行淨利成長4.9%、交通銀行成長4%、中國銀行成長5.1%及中國建設銀行成長4.6%。

路透社中文網頁截圖,標題為中國五大銀行公佈上半年獲利創房地產崩盤高峰以來新高,下方有摘要要點與中國工商、農行等財務數據,白底黑字。

過去幾年基於中國利率不斷下降,導致貸款利率及銀行盈利一同受壓。

MacroMicro利率圖表:中國LPR利率互換與10年期公債殖利率走勢,5年視圖,藍橘線約3%,青線降至1.7%,白底折線圖帶日期提示。

參考疫情前中國五大國有銀行平均淨息差(NIM)可達2%-3%區間,中國銀行2026年最新中期年報顯示其NIM只有1.27,疊加房地產撥備壓力,顯示內銀過去幾年盈利能力一直受壓。

白底折線圖「淨息差分析/圖表10:淨息差走勢」,2014至2019Q1比較招行、建行、工行、中行、農行、商業銀行,整體下滑後小幅回升,農行註記未披露2019Q1數據。

參考中國銀行2026中期報告,其客戶存款平均利率由2025年同期1.74%,下降至1.40%,反映中國國有銀行過去高成本定期存款陸續到期,銀行的資金成本開始下降,從而提升盈利能力。

銀行財報表格,列示2026年1-6月與2025年1-6月生息資產、付息負債、淨利息收入及淨息差比較,含各項數字與百分比。

參考中國國家金融監督管理總局2026-08-14公布商業銀行主要監管指標情況表,2026年第二季淨息差由1.40%微升至 1.41%(+1bp),為2022年以來首次季環比回升,反映負債成本改善開始對沖資產收益率下行。

財務報表截圖,顯示「(三)效益性指標」表格,含淨利、資產利潤率、資本利潤率、淨利差、非利息收入佔比、成本收入比等數據,右側有127.70%、128.13%等數值。

中國人民銀行自2024年開始多次降低 7天期公開市場逆回購操作利率及貸款市場報價利率(LPR),中國10年國債收益率已跌至約 1.69%,30年國債亦只有約 2.17%,接近歷史低位。


對中國國內保險公司、銀行理財、退休資金及長線機構而言,銀行股估值處於歷史較低區間,同時盈利改善,高股息資產相對吸引力上升同樣提升銀行股估值。

中國國債對比折線圖,藍線為10年期、紅線為30年期公債殖利率,3年走勢先跌後升,提示顯示2026/9/15為1.69與2.17。

為什麼能源股表現亮麗?

自3月美國與伊朗開戰,布蘭特原油及WTI原油大幅抽升至超過100美元一桶位置。雖然期間曾多次傳出達成和約及停戰,導致油價反覆,但至9月中中東衝突再次惡化沙特輸油管被襲後再次急升。

白底折線圖顯示布蘭特原油現貨與WTI西德州原油現貨一年走勢,藍紅兩線波動上升;上方有「未命名圖表」「MacroMicro.me | Henry」與1y選項,浮窗顯示2026/2/27價格。

參考2026年中國海洋石油中期報告,受惠油價急升其平均實際石油價格上漲23.6%,達到85.49美元一桶。基於油企大部份成本均為固定,其綜合成本僅從每桶石油28.41美元上升4.5%至29.7美元。中海油銷售收入成長20%,歸屬股東淨利亦上升23.4%。

路透中文新聞頁面截圖,標題談中海油受油價上漲與產量增加帶動,文中紅框標示淨利、營收與油價漲幅數據。

然而需留意平安CSI香港高息ETF(3070)近月價格升幅贏超大盤及其他高息ETF,股息率回落至近期約3.7%,已低於或貼近同期美債10年期約 4.4%,息差相對無風險利率由「顯著溢價」收窄至接近零甚至倒掛。

折線圖:藍線為trailing yield,紅線為10y us treasury yield,2013至2026年利率走勢對比,藍線波動更大,後期一度升至8.04%後回落。

表現最差高息ETF:恒生高息股30指數 ETF(3466)

恒生高息股30指數 ETF(3466)MA20及MA60均跌穿MA250,MA20近日再一次跌穿MA60,下跌趨勢明顯。

白底股票技術分析圖,藍色價格線先跌後漲再回落,疊加多條MA均線與RSI指標;圖中有虛線、D標記和數值標籤,整體偏弱勢下行。

恒生高息股30(3466)30隻之中,23隻錄得負回報(佔約77%),權重合計約 71%;僅7隻上漲,權重約27%。即多數成份股、多數權重股都在跌。


受必需消費及非必需消費拖累,導致ETF整體表現大幅遜色於大市及其他高息ETF。必需消費(飛鶴、恒安、萬洲、統一企業、百威亞太,權重約15%)合計約貢獻-2.9%;非必需消費(永利、滔搏、波司登、敏華、國泰、裕元、特步、美高梅等,權重約25%)貢獻-1.5%。


必須消費、非必須消費及地產大量成份股 20日/50日/200日MA均線盡破,處於明顯下跌結構。只有極少部份成份股股價高於20日線上,僅華能國際、電訊盈科、深國際現價高於20日線。


股票表格截圖,綠色表頭含company、ticker、weight、MA20/50/200;紅框標出佔71%與右側均線區,多數個股跌破3線,走勢明顯下行

恒生高息股30指數 ETF(3466)成份股中,有83.3%公司股價跌破20日平均股價,80%跌破50日平均股價,可見下行趨勢明顯。

並排兩張圓餅圖:左為Market Breadth(MA20)的數量,右為Market Breadth(MA50)的數量;藍色false佔多數,分別83.3%和80.0%,紅色true為16.7%和20.0%。

根據國家統計局2026年1–8月社會消費品零售總額數據,8月單月按年增長僅+0.4%,較2025年中段受國家補貼政策推動3%–5%明顯放慢。

MacroMicro中國月度經濟數據圖,橙色柱狀與黑色折線顯示社會消費品零售總額及年增率,2年視圖,整體先升後降,懸浮提示顯示2026年8月數值39,824.00。

雖然整體商品零售表現不佳,但實際上數據內部高度分化,通訊器材、化妝品類、煙酒類、糧食、飲料等均有一定程度成長。然而與恒生高息股30指數 ETF(3466)成份股關連性不高,其成份股更多集中於服裝、鞋履、家電等銷售倒退的行業。

中國商品零售分產品別年增率橫條圖,顯示2026-07與2026-08各類別增減;通訊器材類成長最高,汽車類與金銀珠寶類下滑最明顯。

中國飛鶴銷售嬰兒配方奶粉,行業受中國內地出生人口下行限制,2025年營業收入已經較2021年峰值明顯回落,淨利率滑落。

財務年報圖表,藍色柱狀顯示2016/FY至2025/FY營業總收入,橘線為按年增長率;下方列出CNY與各年收入、成本數據。

百威亞太以中國為主要市場,經銷超過50個啤酒及非啤酒飲品品牌,主打高端及超高端產品線。過去數年受中國即飲渠道(餐飲、夜場)持續疲弱影響,收入及利潤持續下滑。

顯示季度財務圖表,藍色柱為營業利潤、橘線為按年增長率,含2021/Q3至2026/Q1數據與下方利潤、融資收入表格,整體偏波動下滑。

波司登、特步等經過2020年下半年至2021年中國產品牌爆發,收入、盈利均高速增長,導致P/E同步大幅擴張,隨後因中國消費降級、內需消費力不足等原因,導致價格回吐並持續於低位徘徊。

TradingView股票比較圖:波司登國際控股(紅線)與Xtep國際(藍線)在2017-2027年走勢,右側標註+474.00%和-2.49%,背景為HKD界面

大市於2024年5月前後,MA20/60由下向上升穿MA250 線,形成「短線、中線都站上長期趨勢」的多頭排列。其後約兩年,250日線由壓力轉為斜向上的移動支持。然而2026年6月前後MA20/60跌穿MA250,這是與2024年5月相反的趨勢轉換訊號(滯後、非預測)。

股票技術分析圖,藍色價格走勢配多條均線與RSI,紅圈標示2024年6月及2026年6月交叉點,文字註明MA20/60與250線關係。

國指備兌Covered Call ETF(3416)

下圖為2026年8月14日至9月14日,期內含息總回報。藍線國指現貨ETF(2828)在升浪中多次明顯高於紅線國指備兌(3416);紅線在約+2.0%至+2.1%一帶反覆受阻,藍線則見過+2.5%至+3.0%,明顯觸碰到期權封頂。


然而其後國指現貨ETF下跌幅度明顯高於國指備兌(3416),期內2828下跌0.81%,3416僅0.14%。
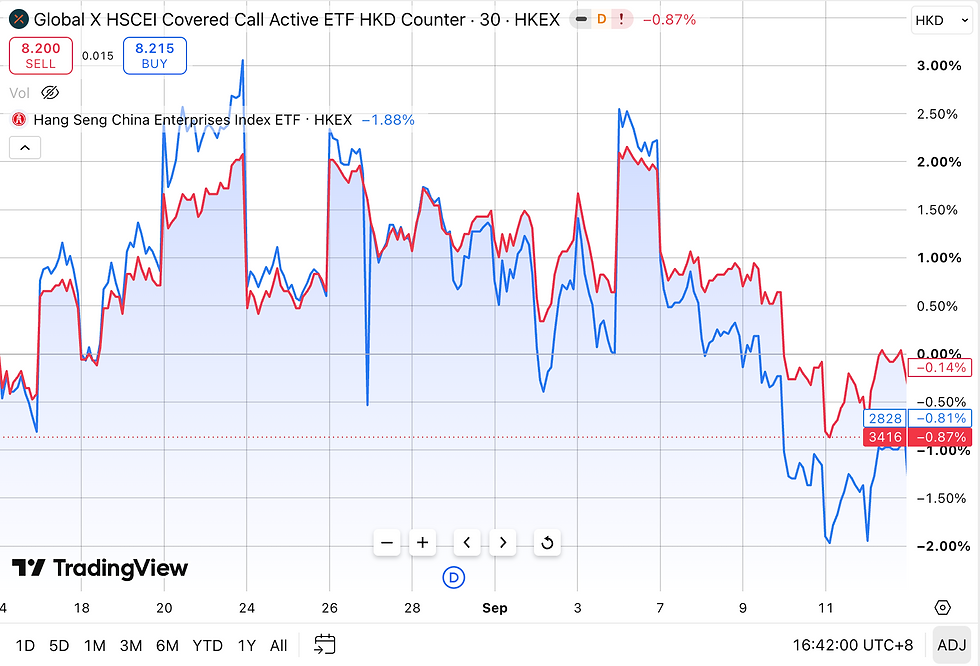
TradingView走勢圖,藍紅兩條線比較Global X HSCEI Covered Call Active ETF與恒生中國企業指數ETF,背景網格,9月前後走低,顯示跌幅與HKD標示。

國指2026年4月MA60跌穿MA250後,下行壓力非常明顯,並未重新站上MA250,MA20亦未能觸碰MA250。


此市況對備兌認購不利,理想環境是橫行或緩升、期權金足以覆蓋小幅回調。國指MA60跌穿MA250後持續下跌趨勢,每月期權金只能作部分對沖,不能提供超額回報。

股票技術分析折線圖,藍色價格線疊加多條均線與RSI;紅字標註2026年4月MA60跌穿MA250,紅圈強調交叉點,整體偏下跌。

2026年9月Global X 國指備兌認購期權主動型ETF(3416)的期權持倉集中於9月29日到期,距離行價仍有3.81%空間。

白底金融表格顯示期權持倉與名義敞口,含 Short HSCEI、恒生中國企業指數賣出/沽出看漲期權,列出HKD金額、比例、行權價、到期日與價格。

根據2026年9月15日國指期權鏈中,9月18日8,600點行權看漲期權Delta為0.1048,可粗略簡單理解為以目前現貨、行權價、剩餘時間、利率、期權市價,大約10%機會被行權。

國企指數期權報價表截圖,列出8300至8800行權價、買入/沽出價、成交量、未平倉數與Delta等數據,8600行Delta 0.1048被紅框標示。

3416 自2026年7月開始轉為採用混合模式賣出每週和每月期權,7月及8月均能獲得較派息率高的期權金收益率,對收復底層資產下跌有一定作用。然而國指仍處於下跌趨勢,期權金收入對底層資產下行保護有限。

投資表格顯示Global X國指備兌認購期權主動型ETF(3416)過去12個月每月股息與期權金分派,紅框標出26年7至8月數據與收益率,底部有註記。

恒指備兌Covered Call ETF(3419)

下圖為2026年8月14日至9月14日,期內含息總回報。紅線恒指備兌(3419)、藍線盈富基金(2800)升浪中藍線明顯拋離,8月24日前藍線見過約+3%,紅線只到約+1.1%。


其後相信月底時3419觸及行權,失去繼續向上修復空間。至9月兩者走勢幾乎相同。期內回報兩者貼近。

TradingView股票走勢圖,顯示Global X HSI Covered Call Active ETF與Tracker Fund of Hong Kong兩條紅藍線,整體下跌,右側標示HKD與負報酬百分比

恒指走勢與國指相近,自2026年6月MA60跌穿MA250後,下行壓力同樣非常明顯,並未重新站上MA250,MA20亦未能觸碰MA250。

藍色折線價格走勢圖疊加多條均線與RSI指標,右側紅字標註2026年6月MA20/60跌穿MA250,紅圈圈出交叉點,整體偏空。

截至2026年9月15日,Global X 恒指備兌認購期權主動型ETF(3419)的期權持倉集中於9月18日到期的每週期權,距離行價仍有0.73%空間。

期權持倉資料表截圖,列出 Short HSI WEEKLY OPTI 25,100 Call Option,名義敞口HKD$-2,620,085,640,資產淨值比-93.54%,到期日09/18/2026,指數價24,918。

根據2026年9月15日恒指期權鏈中,9月18日25,100點行權看漲期權Delta為0.1306,可粗略簡單理解為以目前現貨、行權價、剩餘時間、利率、期權市價,大約13%機會被行權。

期權報價表介面,顯示09/18到27/06/29等到期日;行權價25,000至25,200,買賣價、成交量、Delta等數據,紅框標示Delta 0.1306。

過去十個月恒指備兌ETF(3419)的期權金收益率均高於派息率,而且可見其buffer較國指備兌3416為高,NAV下降速度仍較3416為慢。同時3419派息額持續上升,由12個月前每股$0.12上升至目前每股$0.19。

白底投資資訊表,標題為每月期權金和股息分派歷史,列出Global X恒指備兌認購期權主動型ETF(3419)各月分配、淨值與收益率數據,含大量灰黑文字與註腳。

標普500備兌Covered Call ETF(3415)

下圖為2026年8月14日至9月14日,紅線為標普500備兌Covered Call ETF(3415)、綠線美股標普500ETF SPY。SPY由持平下滑,低見過約-2.5%,期內最終約-1.75%;3415大部分時間在0%至+1%,最終約-0.2%。


標普500期內偏弱下跌,未出現單邊急升,3415沽出認購所收時間值與權利金墊住現貨小幅回調,故紅線回報明顯高於綠線。因此適逢標普500溫和回調的短期時段內,港股上市的備兌價格回撤淺於SPY價格。美股上市標普500備兌ETF XYLD提供類似下行保護,但不等於3415和XYLD長期優於標普500回報。
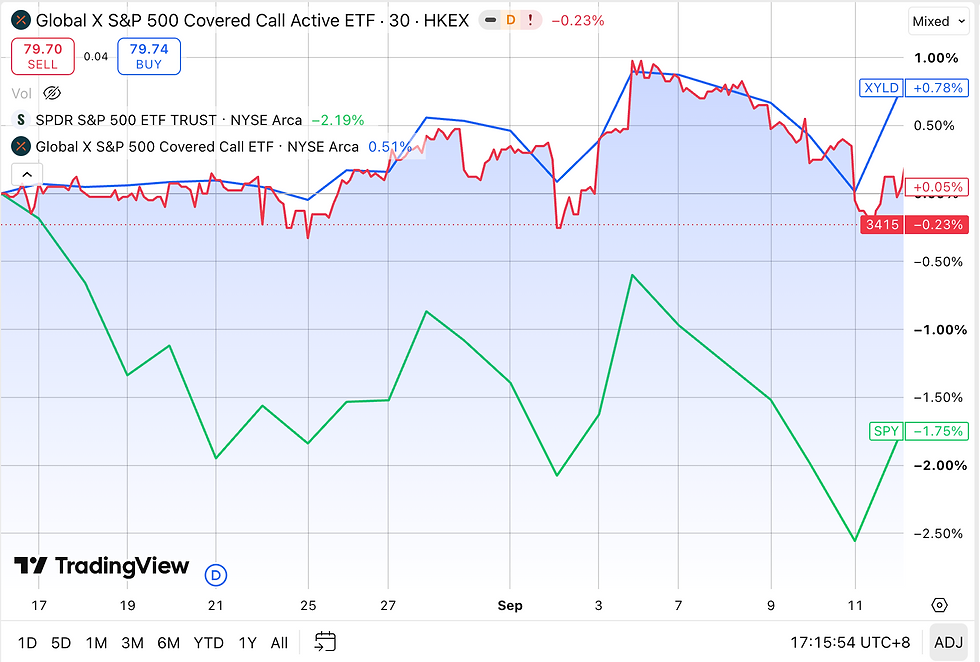

TradingView對比走勢圖,藍線SPY與紅線ETF波動,綠線SPY跌至-1.75%;上方顯示Global X S&P 500 Covered Call Active ETF、HKEX、買賣價與漲跌幅。

標普500現價略低於20日線,但仍高於60日線,並大幅高於仍在上斜的250日線,中長期排列維持「價格與中線在長期趨勢之上」。


與恒指及國指走勢大相逕庭,恒指與國指在2026年4月及6月先後出現60日線跌破250日線,價格反覆在下行中的中期均線下運行,反彈後再測前低,持續處於下行趨勢。


截至2026年9月15日,Global X 標普500備兌認購期權主動型ETF(3415)的期權持倉集中於9月18日到期的每週期權,距離行價仍有1.58%空間。

白底金融持倉表格,顯示 Short S&P 500 INDEX 09/18 7,740 Call Option,名義敞口USD$-35,813,906、行權7,740、到期日09/18/2026、指數價格7,620。

根據2026年9月15日標普500期權鏈中,9月18日7,740點行權看漲期權Delta為0.0933,可粗略簡單理解為以目前現貨、行權價、剩餘時間、利率、期權市價,大約9.3%機會被行權。

期權報價表截圖,顯示行權價7735、7740、7745等,買入價與沽出價以粉綠色框標示,成交量、未平倉數與Delta;右側紅框強調0.0933。

標普500備兌ETF(3415)自2025年9月成立至今,期權金收益率和派息率較為浮動,較3419與3416為低,但其NAV於2026年7月相比首次派息時$79.08更高。

橙黑色財經表格截圖,標題為歷史派息(Global X 標普500備兌認購期權主動型ETF-3415),列出25年10月至26年8月每月股息、除息日資產淨值、收益率與期權金收益率,底部有資料來源與日期。


loading.gif
課程.jpeg

25Y 窮小子理財課程|免費經濟+理財+投資課程

由專業投資者 Henry 與老虎證券(NASDAQ: TIGR)及 Bowtie 保泰人壽合作*,為新手量身打造且將不斷更新的免費課程,旨在引導您從零開始掌握經濟、理財與投資的知識與原理。


課程涵蓋七個範疇,包括:《基礎經濟知識》、《基礎理財知識》、《基礎投資知識》、《深入探討長期投資組合》、《財務自由、提早退休》、《進階投資工具》以及《港美高息ETF/基金深入分析》。

獨家迎新優惠

富途牛牛.jpg
🔥最熱門

老虎證券

$0

$1美元

$0

最低交易佣金

最低平台使用費

代收股息費用

富途牛牛.jpg
🔥最熱門

Webull 微牛證券

$0

$0

$0.01

交易佣金

平台使用費

貨幣基金認購費

富途牛牛.jpg
🔥最熱門

富途證券

$0

$1美元

$0

最低交易佣金

最低平台使用費

貨幣基金認購費

富途牛牛.jpg
🔥最熱門

方德證券

$0

$0

港元 10,000

美股最低交易佣金

港股最低交易佣金

開戶最低資金要求

富途牛牛.jpg
🔥最熱門

華泰國際 漲樂全球通

$0

$0

$0

會員美股佣金

會員港股佣金

會員抽新股手續費

富途牛牛.jpg
🔥最熱門

uSmart 盈立證券

低至0元

0元

$0

代收股息費

港美股佣金

基金認購費

retire25 理財知識普及平台

© Copyright 2025 All rights reserved.

  • Whatsapp
  • Instagram
  • Youtube
  • apple-podcast.256x256
  • Spotify

retire25 理財知識普及平台(以下簡稱「本平台」)所提供有關香港及美國交易所買賣基金(ETF)、共同基金、單位信託及其他投資產品(以下統稱「基金產品」)的全部資訊(以下統稱「本資訊」),包括但不限於從基金公司、發行商、產品提供者或其他官方網站提取、彙編、轉載或顯示的資料、數據、圖表、表現、費用、持倉、風險披露、文件摘錄等,僅供一般參考及資訊用途。


本資訊不構成且不得被視為任何形式的投資意見、投資建議、推薦、招攬、要約或邀請買賣任何證券、基金產品或其他金融工具。本平台並非持牌投資顧問、基金分銷商或證券交易商,亦未獲得香港證券及期貨事務監察委員會(「證監會」)、美國證券交易委員會(「SEC」)或其他任何司法管轄區監管機構的認可或批准以提供投資建議。


本平台雖然盡力從基金公司官方網站或其他公開可靠來源提取及更新資訊,但不保證本資訊的準確性、完整性、時效性、可靠性或適用性。本資訊可能因提取、彙編、格式轉換、系統延誤或其他技術原因而出現錯誤、遺漏、偏差或過時。所有資訊以基金發行商、產品提供者或相關監管機構於其官方網站或文件所刊載的最新版本為準。


使用者必須自行直接到相關基金產品的官方網站、招股說明書(Prospectus)、基金契約、產品資料概要(Key Facts Statement / Factsheet)、最新定期報告、公告及其他官方文件進行查閱及核實,並充分了解該基金產品的所有風險(包括但不限於市場風險、流動性風險、匯率風險、信貸風險、衍生工具風險、地緣政治風險及政治風險等)。


過往表現並非未來表現的指標。基金產品的價值可升可跌,投資涉及風險,投資者可能損失全部或部分本金。使用者於作出任何投資決定前,必須根據自身的財務狀況、投資經驗、投資目標、風險承受能力及稅務考慮,諮詢獨立及合資格的專業財務顧問、法律顧問及稅務顧問。


本平台、其營運者、股東、董事、管理人員、員工、代理人、附屬公司或任何內容提供者(以下統稱「本平台各方」),對於使用者因使用、依賴或無法使用本資訊而引致或與之相關的任何直接、間接、附帶、特別、懲罰性、後果性或任何其他損失或損害(包括但不限於投資損失、利潤損失、資料損失或業務中斷),概不承擔任何責任,即使已事先被告知可能發生該等損害。


本平台各方亦不就本資訊作出任何明示或默示的保證或陳述,包括但不限於可售性、適合某一特定用途、準確性、無侵權或不間斷提供等。本資訊如有任何更新、修正或刪除,本平台無須事先通知使用者。


本免責聲明受香港特別行政區法律管轄並按其解釋。使用者進入或使用本平台,即表示已閱讀、理解並同意受本免責聲明的所有條款約束。本平台保留隨時修改本免責聲明的權利,修改後的版本將於本平台公佈,恕不另行通知。

bottom of page