10月港股高息ETF:3466短線轉強,航運股爆升|3110、3555、3416、3419 Covered Call 全面分析

10月港股高息ETF Overview
數據取自9月11日至10月12日,盈富2800約-2.05%、國指ETF 2828約-1.67%,大市整體持續回落。傳統高息ETF表現分化,部分受派息除淨影響;100%覆蓋備兌ETF 相對現貨有所分化,標普備兌則輕微正回報。
傳統高息ETF
Global X恒生高息ETF(3110)、博時央企紅利 ETF(3437)、平安CSI香港高息(3070)、富邦滬深港高股息(3190)及恒生高息股30(3466)全部均適逢本月派息除淨,價格回報受除息拖累,實際價格表現並未如除淨後數字般疲弱。
半期權覆蓋ETF
Global X 恒生高股息率增強收益ETF(3555 )股價約+0.37%,因同樣受派息除淨影響,若按前復權口徑調整為+1.39%回報。
100%期權覆蓋ETF(Covered Call ETF)
國指備兌(3416)約-1.94%;
恒指備兌(3419)約-2.37%
3419與3416 跌幅與對應現貨(2800/2828)略深,實際為受派息除淨影響,若按前復權口徑調整為正回報。
標普500備兌(3415)約+0.15%
3415 為備兌組中唯一正回報,反映其底層標的在溫和回調中,期權金對價格有一定緩衝。整體而言,備兌產品在本段並未明顯跑贏對應現貨,與先前「升浪封頂、跌段墊住有限」的結構一致。

技術層面而言,3070現價仍同時高於20日、50日及200日均線,距52週高僅約-3.18%,是傳統高息組中唯一維持多頭均線排列、短線結構最穩健的組合。3466現價已回升至20日均線之上,對比上月跌破三線的疲弱格局屬明顯改善,顯示短線有修復跡象,惟仍受50日及200日線壓制。3190亦僅站上20日線,其餘均線仍在下方。
恒指現貨(2800)及國指現貨(2828)現價均低於20日、50日及200日均線,空頭排列未有改變,大市趨勢仍然偏弱。港股兩隻備兌(3416、3419)同樣現價低於三條均線,未見修復。標普備兌(3415)雖略高於20日線,但中長線均線仍在上方。整體而言,3070的均線優勢持續,3466短線有改善,但大市及多數備兌產品的均線結構仍未轉強。

短線收復:恒生高息股30指數ETF 3466
恒生高息股30指數 ETF(3466)股價高於MA20,短線轉強並獲支撐;但仍低於MA50及MA200,中長線仍然偏弱。仍需觀察能否站穩MA20並向上挑戰MA50。

佔52%權重的成份股錄得升幅,其中約87.5%(16隻中14隻,權重約46.5%)股價升穿MA20,短線動能明顯轉強。
升幅主要由工業板塊帶動,海豐國際、東方海外、中遠海運、深圳國際等航運及物流股權重合計逾16%,漲幅居前。工業走強主因全球貿易活動回暖、航運運價回升,加上中國出口數據改善,帶動相關公司業績預期向好,資金明顯流入。其他板塊如必需消費、地產建築雖有部分貢獻,但較為分散,整體以工業為主導。

相比上月僅16.7%成份股高於MA20,本月大幅升至60%,短線明顯轉強;上月高於MA50僅20%,本月升至30%,亦見改善。
惟高於MA200仍只有23.3%,中長線仍然偏弱。整體雖較上月轉好,但市場廣度仍未全面回穩,後市仍需觀察能否持續擴散。

過去數月南向資金明顯回落至近五年較低水平。2025年9月至11月曾連續錄得逾900億至近1,900億港元淨流入高峰,但2026年以來波動加大且整體下移,5月更出現輕微淨流出,8月僅約104億,9月雖反彈至608億,仍遠低於前期高位。
圖中黃色南向線於2025年中後衝高後持續回落,近期多在500億以下徘徊,對比2022–2024年多數月份及2025年高峰,確實處於近五年相對低位,反映內地資金入市力度明顯減弱,與恆指走勢亦出現一定背離。

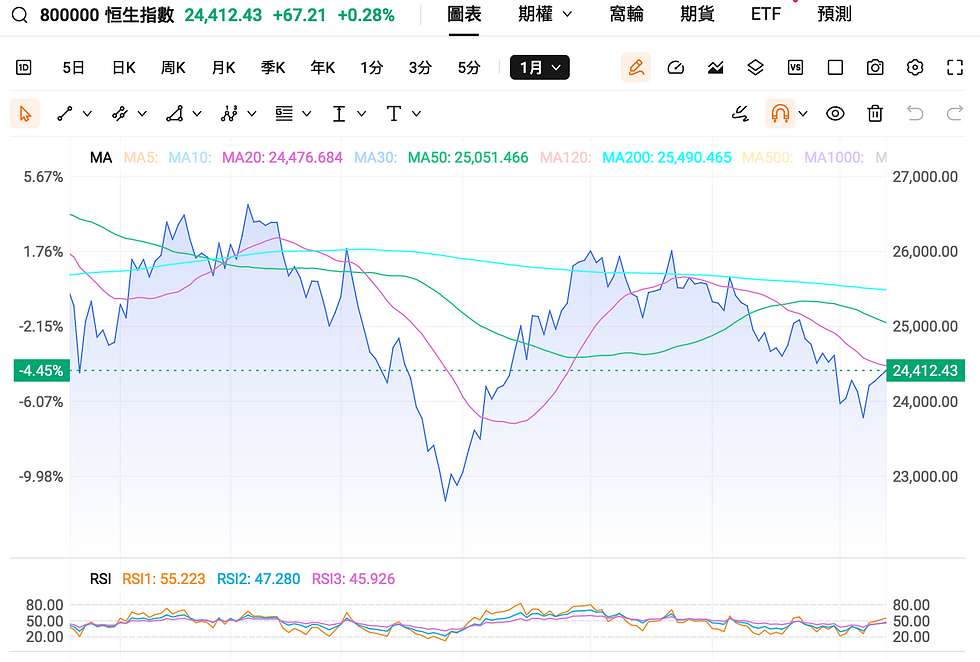
恒生指數正上試MA20,目前仍略低於該線,MA20構成短期壓力。近期指數自低位反彈,但整體仍處中長期均線下方,短線動能偏弱。
若能有效升穿並站穩MA20,可觀察成交量是否配合放大,以及能否進一步挑戰MA50;同時留意RSI能否持續站上50以上,確認反彈力度。若未能突破MA20並再度回落,則短線壓力仍在,突破與否將決定短線方向。
工業板塊帶動高息股上升
近期港股高息ETF升幅主要由工業板塊帶動,尤其是航運及物流相關股份(如中遠海運、東方海外、海豐國際等),其權重及漲幅居前。
自2月底美伊衝突爆發以來,霍爾木茲海峽及紅海(受胡塞武裝控制)持續有商船遇襲。英國海上貿易行動辦公室(UKMTO)數據顯示,襲擊近期明顯升溫:10月11日單日至少6艘船隻(包括油輪及貨櫃船)在海峽及周邊遇襲,為衝突以來單日最高;9月底至10月初一周內至少12起針對油輪、LNG及LPG船的攻擊,創單周新高。國際海事組織及多方報道確認,衝突以來累計逾百宗海事事件,造成多名船員傷亡。
一方面,油價持續高企。布蘭特原油近期約105-106美元/桶,較衝突前大幅上升。高盛及彭博數據顯示,中東航線原油運費已升至約30-35美元/桶(戰前僅約3-4美元),部分超大型原油運輸船(VLCC)日租金更衝突140萬美元,美國灣岸至中國航程租金甚至達7,600萬美元,約為戰前10倍。燃油及戰爭保險成本同步暴漲,加重航運營運開支。
另一方面,因襲擊風險,部分船隻改道(繞行非洲好望角),加上船對船轉運及護航安排,有效全球運力下降,令運費進一步推升。紅海航線雖有部分恢復,但仍遠低於危機前水平,進一步加劇供應緊張。
此格局令具備運力及航線優勢的航運股受惠於高運費環境,成為高息ETF近期主要推動力。若襲擊持續,運費高位或延續,短期仍支持相關工業板塊表現。

德魯里世界貨櫃指數顯示,現貨貨櫃運價正創多年新高。截至2026年9月17日,上海至洛杉磯運價升至每FEU(40英尺貨櫃)7,712美元,上海至紐約則達10,394美元,較年初及疫情前水平大幅攀升,部分航線運費升至約4年高位,已接近2021–2022年疫情高峰。
主因來自中東能源供應緊張推升燃油成本。自2月底美伊衝突爆發後,霍爾木茲海峽及紅海襲擊頻發,導致船舶燃油(VLSFO)價格顯著上升,20大港口平均價曾由約543美元/噸跳升至900美元以上。承運商透過燃油附加費(BAF)向貨主轉嫁成本,Xeneta數據顯示,遠東至美國西岸及東岸現貨運價自2月底以來分別暴漲約344%及335%,遠高於亞洲至歐洲航線的升幅。
此外,中東貨運改道(部分繞行好望角或蘇伊士)及亞洲主要港口持續延誤,進一步加劇運力緊張。船公司透過空白航班管理運力,支撐運價維持高位。
整體而言,燃油成本上升與地緣風險導致的運力效率下降,正共同推高中美現貨運價,並可能在短期內維持高位。

由於也門胡塞武裝攻擊導致船舶避開紅海及蘇伊士運河,改繞非洲好望角,新加坡港口作為全球最繁忙轉運樞紐之一,貨櫃擁塞情況顯著加劇。
正常情況下,新加坡靠泊等待時間不足1天,但改道後船舶集中湧入,平均等待時間延長至2–3天,部分船隻甚至長達一週。
德魯里數據顯示,港口利用率由最佳約70%升至近90%。一般港口70%利用率為最理想,港口需要保留約30%的空間作緩衝,方便貨櫃進出、調度、裝卸及處理突發情況。90%利用率意味空間幾乎爆滿,緩衝空間不足,導致轉運效率下降,形成「塞車」。
擁塞進一步擴散至馬來西亞Port Klang及Tanjung Pelepas等鄰近樞紐,形成區域性瓶頸。
同時間,繞行非洲使亞洲至歐洲航程增加約8–12天(部分地中海航線更長),有效運力下降,同時船隻無法在中東港口加油或卸貨,進一步推高成本。

全球第二大貨櫃航運公司馬士基(AP Moller-Maersk)執行長文森·克萊爾(Vincent Clerc)於2026年5月7日接受彭博電視台專訪時表示,伊朗戰爭引發的石油衝擊將大幅推高本季及下一季營運成本,公司將尋求把這些成本完全轉嫁給客戶。
據克萊爾指出,衝突導致燃油價格飆升(船用燃油由約600美元/噸升至近1,000美元/噸),加上戰爭保險費用上升,公司每月額外支出約5億美元。他說:「到目前為止,我們能夠維持業績預期,是因為根據以往經驗,我們可以將這些成本轉嫁給客戶。」他並表示有信心在接下來數個季度繼續維持這一勢頭。
船公司主要透過兩種方式轉嫁成本:一是燃油附加費(BAF),合約中通常設有機制,可隨燃油價格波動自動調整;二是提高現貨運費或重新談判長期合約。由於燃油及保險成本升幅巨大,航運公司難以自行完全消化,因此將壓力傳導至貨主,最終可能進一步影響終端消費價格。
克萊爾同時指出,雖然短期需求仍具韌性,但若能源價格持續高企及海灣地區貿易受阻,2026年全球貨櫃需求展望「高度不確定」,存在下行風險。他強調,即使未來達成和平協議,能源危機亦不會立即消失。

東方海外(OOCL),早於2026年3月16日已宣布推出臨時全球緊急燃油附加費(EBS)。原因是霍爾木茲海峽燃料運輸中斷,中東戰事持續令全球燃油供應面臨「持續挑戰」,現有燃油成本回收及低硫調整機制已無法覆蓋新增成本。
東方海外亦指示旗下船隻避開波斯灣及霍爾木茲海峽地區,顯示東方海外較早將燃油成本上升透過附加費轉嫁客戶。

東方海外(OOIL)2026年第三季航線收入達32.85億美元,按年大增45.1%;總貨運量僅增9.0%至212.3萬TEU,平均每TEU運費則升33.1%至1,547美元。
收入增長明顯高於貨量增長,主要受惠於運費大幅上升,而非運力大幅擴張(運載力僅增3.6%,運載率升4.2%)。跨太平洋航線尤其強勁,收入按年增71.8%。
這反映行業運價環境向好(受紅海/霍爾木茲改道、燃油及保險成本上升推高運費),公司具定價能力。由於固定成本佔比較高,收入增長遠超貨量增長,理論上有利於盈利放大(經營槓桿效應)。不過,燃油成本同期亦大幅上升,最終盈利能否同步大增,仍取決於成本轉嫁程度及附加費回收效率。公司僅公布營運概要,完整業績需待正式業績公告確認。
整體而言,貨量溫和增長,但運費推動收入高增,顯示市場定價強勢,對盈利具正面支持。

自2026年4月起,東方海外(00316)股價持續處於上升趨勢,現價明顯高於MA20、MA50及MA200,均線呈多頭排列,中長線支持穩固。
近期股價在業績利好帶動下進一步向上,RSI約60–70,處於偏強區間但未嚴重超買。4月以來升勢明確,成交配合良好。
霍爾木茲及紅海風險尚未完全消除,船舶改道及港口擠塞令有效運力持續緊張。即使美伊完全停火,航線恢復及船期正常化亦需時數月,運費難以即時全面回落。
燃油及保險成本高企,加上旺季需求支撐,公司定價能力仍強,有利維持較高運費及盈利水平,為股價提供基本面支持。只要守穩MA20,上升趨勢仍具延續性。

港股高息ETF指標:Global X 恒生高股息率ETF(3110)
3110恒生高股息ETF 回升至MA20附近,短線獲支持,但仍低於MA50及MA200,中長線壓力仍重。
近期從約$29低位反彈,RSI短線升至61,顯示短線動能回升,但整體仍處於整固階段。若能站穩MA20,或可進一步挑戰MA50;若失守MA20,再造Lower High 則可能再破前底。

3110追蹤的恒生高息指數2026年9月底P/E值為9.47倍,高於3年平均7.93倍及5年平均約7倍,估值處於近年偏高水平。
若回歸3年平均,指數需下跌約16%((9.47-7.93)/9.47);若回歸5年平均7倍,則需下跌約26%。圖表顯示2024年起PE持續上升,現時明顯偏離長期均值,反映市場對高息股定價較樂觀。

半Covered Call ETF 恒生高股息率增強收益ETF(3555)
Global X 3555 ETF目前持倉約89%為長倉證券(證券佔總資產淨值88.73%),同時持有約35%名義短倉(Short HSI Weekly Options 24,400 Call,名義敞口約-7,182萬港元,佔資產淨值-35.34%)。
上星期10月9日恒指收市報 24,211.35點,目前3555短倉期權行使權 24,400,意味採用 OTM(價外) 認購期權,大約離價0.8%。

3555 長倉複製恒生高股息指數,因此走勢與3110大致相同。同時,3555沽出約35%-40%名義HSI每週OTM 看漲期權。
過去一個月,恒生指數明顯下跌,令3555的短倉HSI部分未有輸錢,而長倉高息指數表現相對較穩。因此,3555總回報比3110高約0.4%,反映期權策略在高息指數平穩,大盤指數下跌環境下,透過收取權利金及短倉對沖,提供額外收益緩衝。

國指備兌Covered Call ETF(3416)
國企指數近期仍處下行趨勢,股價反覆向下。國指備兌Covered Call ETF 3416 連同派息計算,總回報維持正值。相比之下,純追蹤國指的2828則錄得負回報(約-0.59%)。

國企指數現價升穿MA20,短線技術面轉好。RSI由低位回升至約58,顯示短線動能改善,但仍未進入超買區。
成交量方面,近期成交量未見明顯放大(VOL約302億),升勢缺乏成交量配合,反彈力度有限,屬於成交量動能不足的技術性反彈。
DIF(快線)已上穿DEA(慢線),形成金叉,短線出現轉強信號。MACD柱狀圖由負轉正。

3416目前持有三筆國企指數(HSCEI)8,200 Call短倉,全部為賣出認購期權。3416策略以短期每週期權為主,短倉中以每週(Weekly)8,200 Call(至10月16日,僅3天),名義最大,約-143億港元(-66.41%)。

國企指數引伸波幅(IV)近期明顯回落,處於近一年偏低水平(IV百分位數僅14%,IV等級37)。IV線自年中高位持續向下,反映市場對後市波動預期降溫。

恒指備兌Covered Call ETF(3419)
恒生指數近期同樣處於下行趨勢,股價反覆向下。
Global X 恒指備兌Covered Call ETF(3419)期內跌幅僅約-0.33%,明顯少於純追蹤恒指的盈富基金(2800)約-2.12%跌幅。

恒生指數現價仍低於MA20,尚未觸及或升穿短期均線。指數自高位回落後持續處於下行趨勢,目前雖有技術性反彈,但未能突破MA20阻力,短線壓力仍在。
MA50及MA200遠高於現價,中長線均線呈空頭排列,趨勢偏弱。若未能有效站上MA20,反彈或難持續,有機會再回測前低;只有放量突破MA20,短線技術面才會轉強。
恒生指數目前RSI短線約55,中長線約45–47,顯示短線動能由弱轉強,但仍未進入超買區,整體處於中性偏強。
成交量方面,近期成交普遍維持在1,000–2,000億水平,屬於正常交投範圍,並未出現明顯萎縮或異常放量,量能表現平穩。
MACD方面,柱狀圖已轉正(約41),DIF(-232)高於DEA(-253),快線已升穿慢線形成金叉,空頭動能減弱,短線出現技術性修復訊號。不過兩線仍遠低於零軸,屬弱勢區間金叉。

3419目前僅持有一筆期權倉位:Short HSI Weekly 24,400 Call,名義敞口約-31億港元(佔資產淨值-98.86%),行權價24,400。
與3416相比,3419的期權結構較簡單,幾乎全部集中在每週(Weekly)合約,且單一倉位名義接近100%,管理靈活性較高。

恒生指數目前引伸波幅(IV)約17.8%,歷史波幅(HV)約15.7%,IV等級39、百分位數僅10%,處於近一年偏低水平。
相比早前國企指數IV約19.6%,恒指IV更低,顯示大市整體波動預期較弱。圖中可見IV自年中高位持續回落,近期在低位整固。
IV低代表市場預期後市波動較小,目前低IV反映市場情緒偏平靜。