2026年9月美股月報|標普500市寬急跌至27.8%!聯儲局加息,美股大跌風險升溫?

美股市場總覽
標普500 vs 標普500等權重表現
過去一個月,標普500只跌0.54%,等權重指數卻跌3.56%。市值加權指數看似平穩,其實是龍頭權重在托市,其餘成分股已經轉弱。納指100同期微升0.52%,羅素2000則跌5.22%,中小型股票明顯被拋售,美股市寬並不支持「大市目前全面向好」的說法。

標普500 市場寬度已大幅收窄,自8月高位有超過70%成分股站上50日線,目前已急跌至27.8%,200日線之上的股票亦回落至49.5%。指數本身近期只是陰跌,市寬卻近乎直線收窄,說明多數公司已經轉弱,指數仍被少數權重股托住。
市寬與指數背離,意味著「買大市」其實是在買極窄的領導股,等權重、羅素2000已經走弱。目前標普500估值仍處於歷史上估值偏高水平,疊加美國聯儲局重啟加息,當龍頭股升勢歇止,指數失去支撐可能會大幅回調。

標普500十大權重合計約佔指數四成。過去一個月,十大權重股加權回報仍有1.12%,高於標普500整體指數及等權重指數。蘋果、Meta、美光、特斯拉均升逾7%,多數股價仍站上20日線,20日線亦普遍高於50日與200日線,短中期均線尚未轉空。
大市表面平穩,建立在權重股技術形態未壞之上。市寬已經收窄至不足三成成分股站上50日線,龍頭股卻仍在墊高指數。這解釋了為何標普500只微跌、等權重與羅素2000卻明顯落後。

標普500 MA20尚未跌穿MA50,中期升浪尚未破壞。短線已由單邊上升轉為高位整固,RSI 回落。

標普500各板塊表現
過去一個月,標普500 11個行業只有3個錄得正回報,資訊科技升2.60%、通訊服務升4.04%。能源微升0.84%,其餘全面收負。
工業跌7.59%,公用事業跌6.89%,房地產跌4.99%,成為拖累指數的主力。聯儲局剛完成2023年以來首次加息,市場開始為再加一次做準備,長債收益率上揚,利空這三個板塊表現。
過去一個月,標普500 11個行業只有3個錄得正回報,資訊科技升2.60%、通訊服務升4.04%。能源微升0.84%,其餘全面收負。
工業跌7.59%,公用事業跌6.89%,房地產跌4.99%,成為拖累指數的主力。聯儲局剛完成2023年以來首次加息,市場開始為再加一次做準備,長債收益率上揚。加息導致公用事業折現,估值利空;房地產融資成本;工業板塊企業資本開支、運輸與訂單展望轉慢,導致這三個板塊表現直接轉差。

標普500 P/E及Shiller P/E
標普500 P/E 從2026年1月27.98倍,輕微回落至目前26.07倍。

現時標普500的P/E為26.07倍。於一年期區間,現時P/E略低於平均26.66及中位數26.10、貼近中軸,z-score為-0.45,看起來毫不極端。這只說明對住過去十二個月的高倍數市況,估值沒有再擴張。
於十年期區間,P/E 26.07倍高於平均25.18、中位數24.09,位處Q3(第三四分位數)內,屬偏貴,但未到泡沫。

VIX波動指數
VIX波動率指數處於今年低位附近,遠低於3、4月超過30的高點,也低於長期平均約19。VIX期權為未來一個月標普500定價的年化波幅,大約只有15%,換算成日常波動不足1%。
雖然標普500指數市寬收窄,依靠少數龍頭股支撐指數,但美國聯儲局如市場預期加息後未再出現更多壞消息,市場傾向按兵不動。

通漲及就業數據
7月整體PCE按年3.7%,剔除食品和能源的核心PCE亦按年3.3%、按月升0.2%,核心PCE加速遠離聯儲局通漲2%目標。

8月非農就業新增16.2萬人,前值7月僅2.1萬人。

失業率連續兩個月停在4.1%;首次申領失業救濟金:截至9月12日當週降至19.6萬人,低於市場預期,也低於過去一年水平。經濟仍然向好,企業沒有大規模裁員,為聯儲局提供加息窗口。

利率及美國國債走勢
聯儲局把基準利率上調至3.75%-4%,是2023年以來首次加息,也為過去兩年的減息週期劃上句號。
市場目前面對的不是單純「加了25個基點」,而是減息週期已經完結,政策方向已經反轉為:「錢重新變貴,估值與利率敏感板塊要按新環境定價。」

CME利率期貨顯示,12月議息維持3.75%–4.00%的機會只有11.7%。市場把48.4%押在4.00%–4.25%,另有39.8%看4.25%–4.50%,亦即約九成機會在年底前再加至少一次。9月加息,已被定價成週期起點,而不是終點。
意味對標普500及美股的折現率繼續提高。目前標普500指數估值約26倍,對住十年中位數已經偏高,龍頭股集中,如果未能維持盈利高速增長,加息週期可能會壓縮倍數,導致回調。

過去一個月,美債收益率全面上行,但升幅集中在曲線中段。五年期相對升9.89%,十三週國庫券升6.74%,十年期升6.24%,三十年期只升1.93%。顯示美國國債升幅並非單純通漲或美國財政問題導致長債恐慌,而是整體貨幣政策路徑被重寫。

標普500表現好板塊
資訊科技板塊
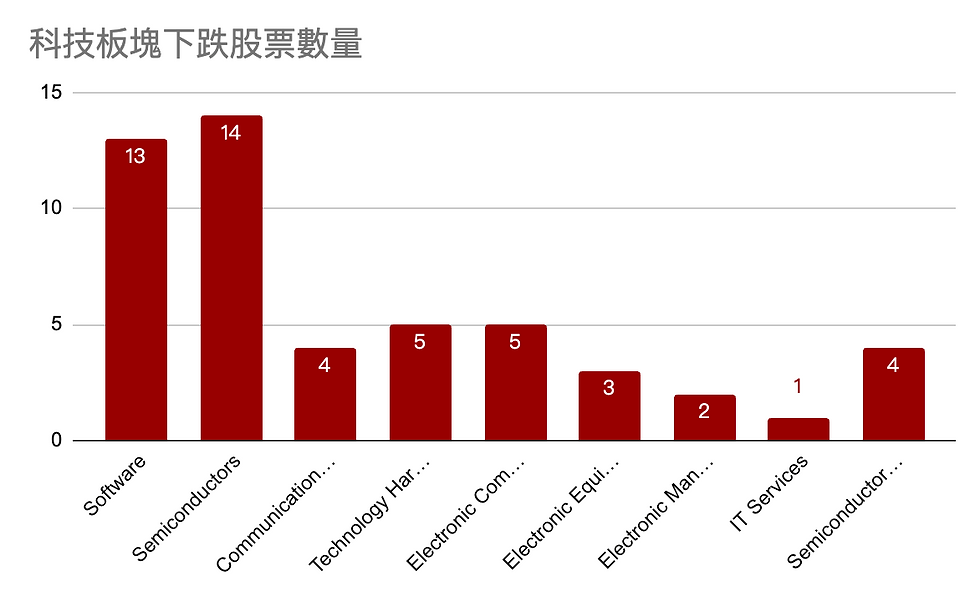
過去一個月,只有31.1%的科技股上升,68.9%下跌。資訊科技板塊指數能保持正回報,並非整體科技股一同向好,而是少數軟件公司的升幅,暫時蓋過半導體的回吐。

股價上升的公司集中在軟件(8隻)和資訊科技服務(7隻),半導體只有2隻錄得正回報。而下跌的公司則是半導體14隻、軟件13隻,其餘子分類均同樣是跌的多、升的少。換言之,科技內部已經裂成兩半:一條是企業軟件修復,一條是晶片鏈回吐。

Salesforce、ServiceNow、CrowdStrike等軟件公司,第二季業績和上調指引是軟件股帶領上升的催化劑,證明人工智能未必立刻取代傳統訂閱模式,因此SaaS公司錄得高額回報。

過去一段時間市場一直流行SaaS末日論,Salesforce 截至7月31日的第二財季報顯示,公司營收成長11%至113億美元,淨新增年度訂單價值為四年以來最強勁成長,而且戶流失率接近歷史最低水平。
Salesforce亦宣布將透過「Claudeforce」專案擴展與 Anthropic 的合作關係,將 Anthropic 的 Claude AI 模型整合到其產品中,銷售人員能夠透過Claude AI存取客戶資訊和銷售週期資料。

今年上半年市場流行「SaaS末日論」:生成式人工智能被視為可以直接取代企業訂閱軟件,投資者擔心客戶不再續約、增長永久降速。Salesforce由1月至7月下跌約41%,軟件板塊同步被拋售。8月業績證明人工智能可變成增量而非替代,股價急彈。

然而修復發生在少數證明盈利模式未受損的公司,軟件股中跌得最深的是電子設計自動化,Cadence跌16.4%,Synopsys跌10.5%。兩家賣的不是企業訂閱軟件,而是芯片工程師用來畫電路、做驗證的工具,訂單跟半導體資本開支走。晶片股近月回吐,這類「賣鏟子給芯片廠」的公司亦隨之受影響。
PTC跌9.6%、Autodesk跌9.9%,做的是工業設計、產品生命週期和建築製圖軟件,客戶以工廠主主,加息後資本開支增速受阻,令這類公司股價亦受拖累。

而半導體類別只有2間公司錄得正回報,半導體相關公司幾乎貢獻絕大部份資訊科技板塊負回報,數據中心及AI相關的半導體公司如NVIDIA、Broadcom、AMD、Micron、Intel、SanDisk等全部負回報。

8月中美國長債收益率升至多年高位,半導體股被視為長久期資產,折現率上升,容易導致股價被重估繼而大幅回調。Yahoo統計8月17日後61隻半導體有58隻下跌。

9月12日前後,Anthropic行政總裁Amodei發文呼籲放慢前沿模型開發,OpenAI的Altman與xAI的馬斯克公開附和。市場認為未來一至兩年對高端芯片的邊際需求可能減少,隨後一個交易日納斯達克下跌,費城半導體指數單日跌近6%,NVIDIA、Broadcom、Intel、歐洲的ASML同步受壓。

值得留意費城半導體指數正處於技術修復,短線RSI上升,股價已收復50日均線,可觀察當20日線升穿50日線,或可被視為半導體趨勢回穩。

通訊服務板塊
通訊服務60.9%的成分股錄得正回報,39.1%下跌,廣度明顯優於科技板塊的三成上升、七成下跌的結構。成份顯示主要由Meta貢獻板塊升幅,其餘公司表現平平,只呈現沒拖累的表現。Meta權重20.37%,期間升幅達11.38%

Meta 8月底同意支付 170 億美元和解金,以解決美國多個州就未成年人成癮及數據指控。Investor's Business Daily和Reuters將這筆和解金交易理解成「拿掉Meta業務中最大不確定性」,摩根士丹利推測其產品線將順利推進。Meta正在籌備多款新產品,例如昇級版的MetaAI、中小企業的智慧廣告工具、新的訂閱服務以及潛在的雲端服務。

Meta 於2026年9月8日推出消費級個人代理「Muse」,用於幫助用戶自動完成線上購物、購買電影票、安排預約,最終目標向其社交媒體應用程式(包括 Instagram、Facebook 和 WhatsApp)的數十億用戶提供 Muse。

XLC MA20與MA50兩條短中期均線同步向上,短線結構修復中,RSI約54至57,未進入超買。短線暫時「止跌轉穩」。

標普500表現差板塊
工業板塊近月是標普500跌得最深的主流行業之一,成份股中88%的錄得下跌,比整體市場寬度更差。顯示並非單一權重股拖累,而是整體板塊包括機械、航空航天、建築產品、電氣元件同時下跌。


加息重啟、長債收益率上行、企業資本開支預期被改寫,對工業這種高週期、高槓桿的板塊非常不利。
子分類中跌得最深為航空航天與國防,當中有14隻下跌,包括General Electric、RTX、Lockheed Martin、Boeing等。這些公司受國防預算及民航業影響。加息會導致長年期軍購與航空訂單的折現值被壓縮。
參考波音第二季財報,波音的未兌現訂單已超過7,150億美元,創下紀錄。然而積壓訂單必須按時交付、收到尾款,方能產生自由現金流。波音CEO Kelly Ortberg表明,受供應限制,737 MAX與787產能提升慢過預期,2026年自由現金流展望被下修約20億美元。訂單愈厚,工廠跟不上,積壓反而變成延遲確認收入的風險。
交付期拉長,疊加折現率上升導致同一筆 backlog 的淨現值會下降。

而GE Vernova、Vertiv、Eaton則屬另一故事線,它們從事與AI數據中心相關的電網、渦輪、數據中心供電與冷卻,上半年被視為人工智能基礎設施「晶片」後的「第二層賣鏟子公司」。

自8月中開始,半導體回吐、長債收益率升至多年高位,市場加強質疑大型雲端服務供應商資本開支的回報,以及人工智能實驗室公開討論放慢前沿開發。電網與冷卻設備訂單高度綁定數據中心交付節奏,直接受數據中心需求可能放慢影響。
如何觀察後市發展
大市向好跡象check list
站上50日線的成分股由27.8%重新站回40%以上,再上看50%
等權重與羅素2000止跌,不再明顯跑輸,內部分化改善
費城半導體的20日線升穿50日線,且守住,半導體帶動AI敘事

大市惡化跡象check list
更多十大權重股跌破20日線,或已跌破公司開始修復

VIX急速回升
通漲發展及12月加息可能