3555值不值得買?高息股+40%沽Call如何換約10%現金流|對比3110、3419 詳細分析成份股、派息、風險

恒生高股息率增強收益ETF 3555介紹
Global X 恒生高股息率增強收益ETF(3555/41555/83555)是一隻由未來資產環球投資(香港)推出的主動型交易所買賣基金(ETF),於2026年8月20日在香港交易所上市。

3555 結構上提供三重收益來源:
投資最少 70% 於恒生高股息率指數成份股或 Global X 恒生高股息率ETF(3110),獲取恒生高股息率指數的「資本增值」及「股息來源」。
投資 30% 至 50% 沽出恒生指數及/或恒生中國企業指數認購期權收取期權金,提供更高現金流同時避免短倉 100% 覆蓋導致升市封頂的現象。
3555 結構上屬部分備兌、而非滿倉 covered call,目標是在保留大部分高息股上行參與的同時,以期權金增厚及平滑現金流,並在震盪或溫和下跌市況提供有限緩衝。
參考Morningstar數據,截至2026年9月17日,追蹤恒生高股息率指數的 3110 過去五年總回報為 70.3%,最新五年年化回報為 10.07%。

截至2026年9月,Global X 恒生高股息率增強收益ETF(3555)基金基本資料:
基金目標:透過投資恒生高股息率指數成份股及/或 Global X 恒生高股息率ETF(3110),並沽出恒指/國指認購期權收取期權金,以實現收益及長期資本增值。
資產分布:以指數成份股實股為主(約88%),現金及現金等值約12%,並持有恒指相關認購期權/期貨作收益增強及曝險管理;可投資於參考ETF 3110,但並無固定配置比例。
資產規模:約1.66億港元
派息頻率:目標每月派息
年化派息率:基金新上市,尚未有完整年度派息紀錄
管理費用:0.75%(單一管理費/持續收費)
恒生高股息率增強收益ETF 3555 派息記錄
恒生高股息率增強收益ETF 3555 2026年8月上市後,9月10日公布第一次派息,每股派發HK$0.08,佔資產總值約1%。由於上市時間極短,只得一次派發記錄,機械式乘12,可得出年化派息率達12%。

恒生高股息率增強收益ETF 3555 運作機制
恒生高股息率增強收益ETF 3555 將「傳統高息ETF」及「備兌期權ETF(Covered Call)」混合。3555 一方面提供較傳統高息ETF高的派息率和更頻密現金流;另一方面減低一般備兌期權ETF面對升市被封頂時,對資本增值的損失。
理解 3555 的運作機制必須將其「長倉(Long)」及「短倉(Short)」分開理解。

恒生高股息率增強收益ETF 3555 長倉(Long)端
3555 長倉端投資最少 70% 基金資產於恒生高股息率指數成份股或直接投資於Global X 恒生高股息率ETF(3110),以下統一以 3110 為長倉例子說明。
「恒生高股息率指數」先從恒生綜合指數大中型股挑選具連續3個財政年度現金派息紀錄,及6個月平均日成交額≥2000萬港元的公司。
其後剔除過去1年歷史波動率最高25%的股票,以及過去12個月股價下跌>50%且表現排名最差10%的證券,避免「高息陷阱」。
最後按淨股息率挑選前50名,並以淨股息率加權(單一股權重上限10%)。

3110 通過波動剔除及高息挑選,持倉成份股行業分布工業 22.3%、金融只有 18.2%、房地產 14.2%,必需消費與公用事業合計超過 20%,科技僅 4.2%,醫療、原材料幾乎為零。相對2800 複製恒指金融佔 33.9%、非必需消費 20.7%、資訊科技 15.4%,三個行業已近七成。
3110 行業及成份股結構更分散,亦提供更高現金流,工業、公用、必選、地產/REIT 權重高,股息來源比恒指更厚、更不依賴科技估值。而且高 beta 的科技於3110 成份中基本為零,非必需消費品佔比亦較低,能提供較高防禦性及穩定性。

過去十年恒生高股息率指數回報明顯超越恒生指數及恒生科技指數,過去一年年化收益率16.2%對比恒生指數 8.9%,3 年 22.0% 對 13.1%,5 年 13.1% 對 3.6%,10 年 10.4% 對 5.2%。
恒生高股息率指數刻意剔除高波幅與大跌股票,偏向工業、公用、必須消費品與 REIT等防禦與現金流的行業。

Global X 恒生高股息率ETF 3110 自2013年推出至今總回報大幅跑贏追蹤恒生指數的盈富基金2800,
3110 往往在熊市虧損較少,並持續提供派息,其後大市估值修復時再跑贏大市。

Alpha衡量扣掉市場風險之後,該策劃能否帶來超額回報。3110 三年期及五年期Alpha均為正數,顯示其策略能創造出比起大市的超額回報。
Beta衡量對大盤敏感度,3110 系統性風險只有恒指約六至七成,在大市下跌時一般能提供下行保護。
Sharpe Ratio衡量經風險調整後回報(每單位波動換來的超額),三年期及五年期3110表現均比2800更優,即承受相同波動之下,3110能賺取更高回報。
Standard Deviation 標準差衡量回報年化波動性,3110 三年期及五年期波幅均較低。

3110 持續提供可觀派息收入予投資者,過去五年平均派息率超過7厘。

參考恒生高股息率增強收益ETF 3555截至2026年9月17日成份股持倉,其 Long side 共50隻恒生高股息率指數成份股,佔ETF資產淨值88.61%。

恒生高股息率增強收益ETF 3555 短倉(Short)端
3555 除通過投資最少 70% 於恒生高股息率指數成份股或3110外,亦通過投資 30% 至 50% 沽出恒指及/或國指認購期權,將指數波動化為期權金收入,犧牲部份長倉潛在升幅提供更高即期現金流。
備兌期權(Covered Call)策略亦能提供一定程度下行保護,當長倉端下行時,期權金收益能抵銷部份虧損。
參考追蹤標普500 ETF SPY及標普500備兌期權ETF XYLD表現:截至2026年9月20日,過去三個月標普500 處於波動市況,可見八月及九月XYLD表現均較SPY優勝,特別八月中至底及九月初至中的下跌,XYLD明顯下跌幅度較少,由此可見期權金收入能一定程度下緩衝下跌。
最終對上三個月時間框架內,XYLD亦以總回報4.57%跑贏純標普500ETF SPY 2.44%。

從Morningstar截至2026年9月20日的風險標指亦能看出,XYLD過去十年的標準差(年化波動率)亦較SPY低約28%;Beta亦下降至0.63,即受市場系統性風險影響更低。

截至 2026年9月17日,3555 NAV 約 1.66 億港元,同時沽出52張2026年9月18日到期的恒指週期權,行使價 25,100,名義價值約 6,526 萬港元,覆蓋率為資產淨值約 39%。
與Global X 恒指備兌認購期權主動型ETF(3419)對比,3419短倉接近滿倉覆蓋同一指數,導致當指數升穿行使價,幾乎全部漲幅都被封頂,NAV 容易被除淨侵蝕。
3555 短倉邏輯完全大相逕庭,結構上最多只能沽出 50% 看漲期權,因此只會犧牲一部份底層恒生高息股息率指數的上行空間,仍然保留約 50% 至 70% 高息股潛在升幅,符合其產品名稱清晰定位「增強收益」。

恒生高股息率增強收益ETF 3555 回報回測數據
截至2026年9月17日,3555 股票長倉約佔資產淨值88%、現金約12%,短倉為52張恒指週期權(行使價25,100),名義覆蓋約39%。長倉接近九成高息實股、短倉約四成恒指 Call,與回測「90% 恒生高股息率指數 + 沽出 40% 恒指月度認購期權」幾乎重疊。
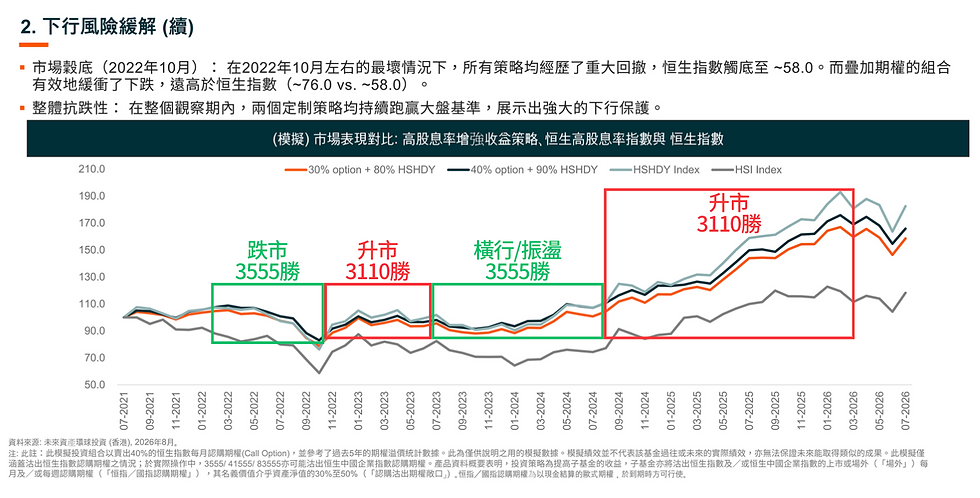
橫行市:3555 跑贏純高息指數/恒指
當高息股及大市橫行時,股票貢獻接近零,純高息指數只能依靠股息提供收益;而模擬組合配合「沽出 40% 恒指月度認購期權」能持續收取額外期權金收入,且大市橫行不易觸碰到行使價,因此最大機會跑贏大市,如2023年7月至2024年7月,模擬組合收益較純高息指數高。
參考3419截至2026年9月過去12個月平均期權金收益率2.28%,預計3555「40%期權覆蓋率」可ETF帶來平均每月額外0.9%收益。
下跌市:3555 跑贏純高息指數/恒指
當3555長倉端高股息率成份股下跌時,40% short call 能為組合提供一定程度下行保護。參考3419期權金平均收入,意味大約有1%左右下行保護。
但假如高股息率指數走勢與恒生指數走勢呈相反,3555 short side 可能會呈虧損,反而會因而加深3555下跌。
上升市:3555 跑輸純高息指數/恒指
3555 沽出 40% 恒指月度認購期權令約 40% 名義價值被行使價封頂,當恒指升穿行使價,會犧牲部份上升空間,因而拖累長倉表現並跑輸純高息股指數。
2024 至 2025 年純高息股大升時期,模擬組合表現大幅落後於純指數。
3555 風險指標回測數據
過去五年港股市場經歷過2022年至2023年兩年港股大熊市不斷尋底,2024年至2025年資金重新流入、新「國九條」引發估值修復,及2026年震盪市況。

過去五年累計回報
模擬組合65.8% vs 純高息指數82.5%,模擬組合少約 17%。
可見在過去兩年大升市中,期權金雖能帶來更高現金流和每月派息,但總回報跑輸純高股息指數,期權金收益不能彌補短倉部份期權封頂的損失。
年化回報
模擬組合10.6% vs 純高息指數12.8%,模擬組合少約2.2%。
標準差
模擬組合14.3% vs 純高息指數20.6%,模擬組合少約6.3%。
標準差衡量回報分散程度,是風險預算的基礎指標。模擬組合低 6.3%。意味短倉限制上行空間,同時期權金收入亦提供下行保護,能減低組合股價上下振幅。
3555 通過犧牲 2.2% 年化回報,換來更低股價波動,及更平滑的股價曲線。
夏普比率及特雷諾比率
夏普比率(Sharpe Ratio):模擬組合0.48% vs 純高息指數0.43,模擬組合高約0.05%。
特雷諾比率(Treynor Ratio):模擬組合夏普比率0.16% vs 純高息指數0.13,模擬組合高約0.03%。
模擬組合夏普比率及特雷諾比率均比純高息指數高,意味模擬組合承受每一單位的波動風險,能獲得的超額回報比較高。雖然模擬組合年化回報較低,但換來股價波動下降更多,因此每單位風險的回報效率更高。
Beta 貝塔係數
模擬組合0.42 vs 純高息指數0.71,模擬組合少約0.29。
Beta 值(貝塔值)衡量相對於整體市場基準(如恒生指數)的價格波動敏感度與系統性風險。模擬組合約 40% 名義短 Call 將高息長倉原有的 0.71 Beta 進一步壓低,組合對大盤的跟隨度明顯弱於純高息指數。
最大回撤
模擬組合2022年3月至2022年10月回撤:-23.7%
純高息指數2021年8月至2022年10月回撤:-29.1%
在 2022 年這段港股急跌中,模擬組合期權金收益提供了有限下行保護,雖然下行幅度較低,但不能阻止雙位數回撤。
恒生高股息率增強收益ETF 3555 適合什麼投資者?
恒生高股息率增強收益ETF 3555 定位介乎傳統高息ETF 3110與恒指備兌ETF 3419之間,在3110 的高股息指數上,沽出約40%恒指(及;或國指)看漲期權,換來約 10% 的目標現金流,並保留過半上行。
3555 無法完全捕捉 3110 的潛在大幅資本增值空間(根據Morningstar數據3110於2024年總回報32.08%;2025年35.54%),但能提供更高額的現金流派息(截至9月21日3110 派息率6%,3555 目標可達10%)。
3555 亦無法提供 3419 極致的派息現金流水平,因為短倉期權覆蓋只有約40%(最高50%),因此期權金收入較低。但同時亦能避免 3419 幾乎完全失去資本增值空間的困境,特別在下跌後股價可能無法修復的問題。
適合傾向股息及現金流,能接受少賺一截升幅的投資者。必須理解 3555 回測顯示的的特徵,犧牲一部份資本增值及年化回報(約2.2%)換取更低波動性及更高現金流。