【MPF美股基金2026全攻略】18隻美國股票基金比較:標普500、FTSE、MSCI回報、收費與轉會方法
已更新:4小时前

截至2026年10月,強積金(MPF)分類為美國股票成分基金共18隻,真正在投資政策中承諾被動追蹤指數的只有3隻,而且只追蹤兩條指數:「富時強積金北美指數(FTSE MPF North America Index)」「及MSCI美國通用精選業務篩選指數(MSCI USA Universal Select Business Screens Index)」。

中銀保誠簡易強積金計劃的「北美指數追蹤基金」追蹤富時強積金北美指數(非對沖),最新基金開支比率(FER)約1.02%。恒生同滙豐智選計劃的「智優逸北美股票追蹤指數基金」則追蹤同一條富時指數的對沖版本,FER較低,約0.82%。
BCT強積金策略計劃的「景順美國追蹤指數基金」(單位類別A同H)追蹤MSCI美國通用精選業務篩選指數,FER約1.04%,推出時間較短,五年及十年數據暫未齊備。
友邦強積金優選計劃的「美洲基金」在分類上並非被動追蹤基金,投資政策亦沒有寫明緊貼任何指數。不過根據其年報披露的持倉,實際幾乎全倉持有被動追蹤標普500的ETF(持有iShares Core S&P 500及SPDR S&P 500),佔淨資產接近99.5%,FER約0.83%,是全場較低的一檔。因此雖然名義上不是指數基金,實際表現同追蹤誤差卻非常接近標普500。
MPF美股被動基金歷年回報
從2016年至2025年的十年累計回報來看,MSCI美國通用精選業務篩選指數表現最好,累計升約299%,年率化約14.8%;其次是富時強積金北美指數(非對沖),累計升約281%,年率化約14.3%;標普500累計升約235%,年率化約12.9%。MSCI指數長期略勝一籌,主要因為它在多個上升年份領先較多,而標普500則整體落後。

選三個波動特別大的年份來看:
2019年(大升年):MSCI升32.82%最突出,富時指數升30.30%,標普500升28.88%。三條指數都大幅上漲,反映當年美股科技股及大型股強勢,MSCI因成分篩選及權重安排領先最多。
2022年(大跌年):MSCI跌21.72%最深,富時指數跌19.30%,標普500跌19.44%。加息及通脹壓力下美股大幅調整,MSCI跌幅稍大,可能與個別成分股或權重較集中有關,但整體跌幅仍屬接近。
2018年(明顯下跌年):MSCI只跌3.08%,富時指數跌5.50%,標普500跌6.24%。MSCI抗跌能力明顯較好,顯示其業務篩選機制在市場波動時提供了一定緩衝,而另外兩條指數跌幅較大。
整體而言,三條指數走勢高度相關,長期都受惠於美股上升,但MSCI在上升及部分下跌年份都有較佳表現;富時指數居中;標普500作為基準指數相對落後。
MPF美股被動基金滾動回報
雖然標普500指數在過去十年累計回報(約235%)明顯跑輸富時強積金北美指數(約281%)同MSCI美國通用精選業務篩選指數(約299%),但被動追蹤標普500的低收費ETF(例如圖中Vanguard S&P 500 ETF)表現卻全面跑贏所有相關MPF基金。
主因是MPF基金收費明顯較高(開支比率多在0.82%至1.04%,遠高於VOO的0.03%),加上追蹤誤差,令淨回報被大幅蠶食。

一年期:BCT兩隻單位類別以19.92%表現最好,其餘基金(中銀保誠、友邦、恒生/滙豐)約18.7%至19.0%,差距約1個百分點。
五年期:友邦美洲基金以11.03%領先,恒生/滙豐約10.90%,中銀保誠10.64%,BCT因成立較短而沒有數據。
十年期:中銀保誠以13.41%最好,友邦12.41%次之,其餘基金因成立時間不足而沒有十年數據。
BCT強積金策略計劃的景順美國追蹤指數基金雖然沒有五年及十年紀錄(成立時間較短),但它追蹤的是MSCI美國通用精選業務篩選指數。該指數過去多年累計回報明顯跑贏富時強積金北美指數同標普500,長期年率化表現最好。因此即使基金本身歷史短,其追蹤標的的長期優勢仍值得參考。
中銀保誠北美指數追蹤基金及智優逸北美股票追蹤指數基金

中銀保誠簡易強積金計劃的北美指數追蹤基金,同恒生/滙豐智選計劃的智優逸北美股票追蹤指數基金,都是被動追蹤富時強積金北美指數(FTSE MPF North America Index)。
兩者分別在於中銀保誠版本採用非對沖(unhedged),直接承受美元兌港元的匯率波動;恒生同滙豐版本則採用對沖(hedged),盡量減少匯率影響,令回報更貼近指數本身的股票表現。
富時強積金北美指數機制
富時強積金北美指數(FTSE MPF North America Index)是專為香港強積金設計的指數,成分股由FTSE All-World 母指數逐層篩選而成。

第一步先從全球大型及中型股母指數出發,經國家資格、可納入證券、自由流通量加權、流通量測試、大中小型分類等步驟,得出涵蓋美加歐日及新興市場的全球大中型股指數(FTSE All-world Index)。
第二步再收窄至北美:只保留美國及加拿大成分股,並必須在積金局核准交易所(美國主要為NYSE、Nasdaq,加拿大為Toronto)上市;同時剔除MPF不准持有的證券(例如部分未獲認可的REIT、認股證、共同基金、正股未上市的可換股等),沿用母指數的可投資權重,並設9%單一公司權重上限。
結果是一條「美加大中型股 + MPF合資格交易所/證券規則 + 每月9%單一公司上限」的指數。
與標普500相比,最大分別在於:標普500只覆蓋美國大型股、沒有加拿大成分,權重以市值為主(自由流通量調整),沒有硬性9%單一公司上限,亦沒有為強積金特別篩選的證券限制。
富時版本因此覆蓋範圍稍闊(包含加拿大),同時受MPF規則約束,單一股票集中度較低,長期表現會因成分股範圍、權重上限及對沖與否而與標普500有輕微分歧。
富時強積金北美指數持倉成份股
富時強積金北美指數目前共有568隻成分股,當中美國佔481隻(權重約95.54%),加拿大佔87隻(權重約4.46%)。加拿大部分主要是大型銀行及能源股,例如Royal Bank of Canada(約0.43%)、Toronto-Dominion(約0.30%)、SHOPIFY(約0.21%)等。

與標普500相比,最大分別是標普500只覆蓋美國大型股(約500隻),完全沒有加拿大成分;富時版本則同時包含美國及加拿大的大中型股,總成分股數目亦稍多。
因此富時指數的覆蓋範圍稍闊,單一股票集中度較低,但整體仍以美國大型股為主,長期走勢與標普500高度相關,只會因加拿大成分及權重上限而出現輕微差異。
富時強積金北美指數十大成份股
富時強積金北美指數與標普500的十大成分股完全一樣,分別為NVIDIA、Apple、Microsoft、Amazon、Alphabet A、Broadcom、Alphabet C、Meta、Micron同Tesla。

但富時指數的個股權重稍低,例如NVIDIA由標普500的8.57%降至7.71%,Apple由7.21%降至6.97%,十大合計由約39.2%降至約36.84%。
原因是富時指數除了美國大型股外,還包含較多中型股,成分股總數約568隻(高於標普500的約500隻),同時約4.5%權重分佈在加拿大股票(如Royal Bank of Canada等),權重因此被攤薄,單一大型股集中度較標普500稍低。
富時強積金北美指數行業分布
富時強積金北美指數的行業分布,如果用它本身的分類(左圖),科技股權重高達44.71%,明顯高過標普500的38.70%;通訊服務則只有2.12%,遠低於標普500的9.50%。這是因為富時分類把Alphabet同Meta等公司計入科技,而不是通訊服務。

為了方便同標普500比較,右圖將富時指數按GICS分類重新調整,把Alphabet同Meta拆回通訊服務。調整後,富時科技權重降至37.16%,與標普500的38.70%非常接近;通訊服務則升至9.67%,與標普500的9.50%幾乎一致。其他行業方面,富時的非必需消費(11.28%)同工業(10.31%)高於標普500,金融(10.54%)同健康護理(8.31%)則較低,能源亦稍高(約3.98%對3.50%)。
經調整後,兩條指數的行業分布高度相似,都以科技為最大權重,其次是金融、通訊服務同非必需消費。細微差異主要來自富時包含加拿大成分股(令金融同能源權重有變化),以及中型股比例較高,令工業等行業稍為上升。
富時強積金北美指數與標普500差異
富時強積金北美指數對比標普500,會包含更多中型股,以及部分可能未達標普500盈利或其他准入條件的大型股。
例如Snowflake、Cloudflare、Spotify、Rocket Lab、MongoDB、Reddit等,佔富時強積金北美指數權重約0.03%至0.13%,最新市值由約170億至千億美元不等,但截至2026年6月30日均不在標普500之內。
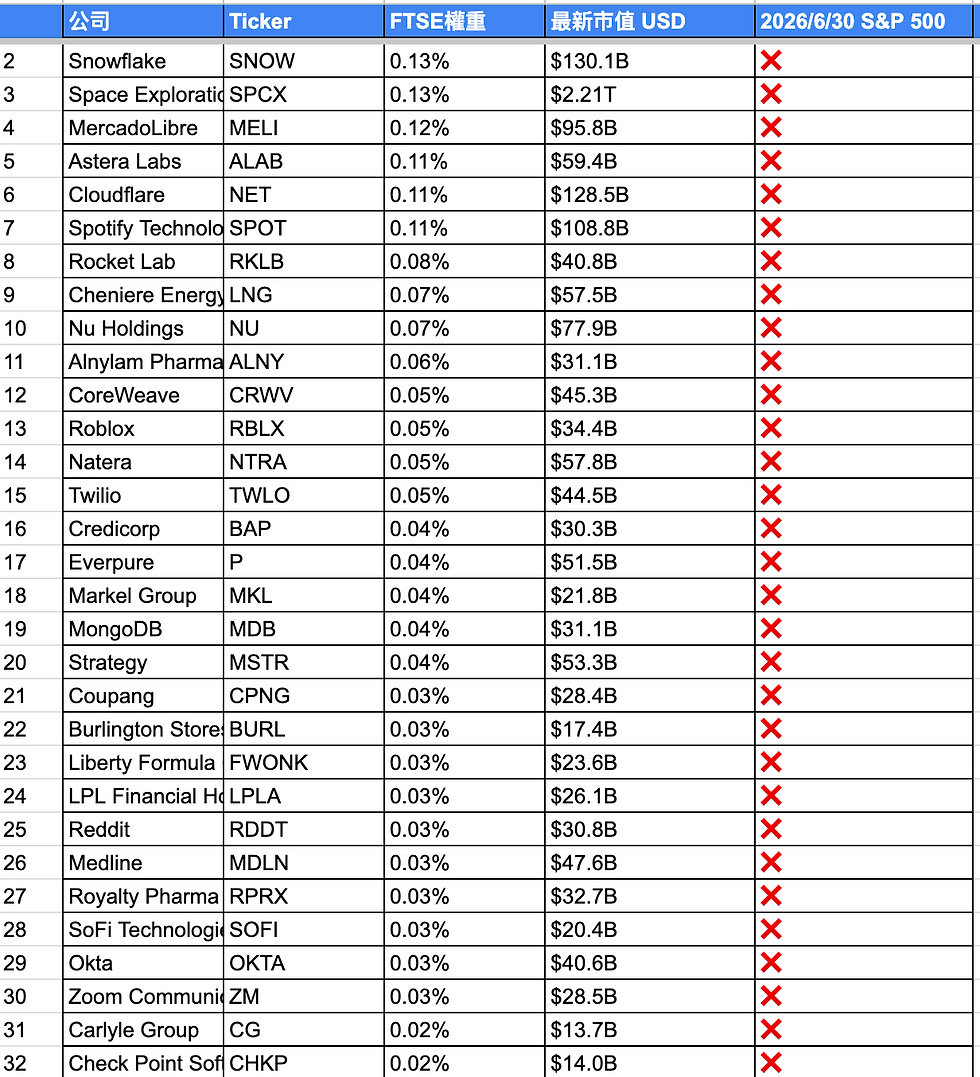
標普500主要挑選美國大型股,並設有較嚴格的盈利及流動性要求;富時版本則由FTSE All-World篩選而來,覆蓋大中型股,因此會納入更多中型股及部分高速成長但盈利尚未穩定的公司。
這些額外成分股雖然個別權重不高,但整體令指數的成長股曝光較高,長期表現可能因為中型股波動而與標普500出現輕微分歧。
富時強積金北美指數風險指標
富時強積金北美指數的年化波動與標普500非常接近。以五年期為例,富時指數(無論對沖或非對沖)約15.6%,標普500約15.63%;三年期富時約13.3%,標普500約12.38%。兩者風險水平高度相似。

經風險調整回報方面,富時指數與標普500亦相當接近。以三年期為例,富時約1.7,標普500約1.72;五年期富時約0.8,標普500約0.78。特別值得留意以港元計價的表現:非對沖版本的十年期風險調整回報為1.0,略高於對沖版本的0.9。這可能與美元兌港元的匯率貢獻有關,在過去一段時間為非對沖持倉帶來額外回報。
風險指標顯示追蹤富時強積金北美指數的基金,風險特性與標普500相近。
富時強積金北美指數月供回報
富時強積金北美指數過去十年年率化回報約14.4%(以港元計)。如果按每月僱主加僱員強制供款共$3,000計算,十年累計本金約$357,001。以複利計算(假設按指數回報滾存),十年後總額可達約$793,172,總報酬率約122%。

然而這只是基於指數層面年化回報的假設計算,實際MPF基金NAV並非線性,而且回報受基金開支比率(FER)及追蹤誤差影響,實際回報與預測會非常浮動。選擇追蹤這條指數的基金時,收費越低,越能接近上述複利結果。
景順美國追蹤指數基金
BCT強積金策略計劃的景順美國追蹤指數基金,追蹤的是另一條指數——MSCI美國通用精選業務篩選指數(MSCI USA Universal Select Business Screens Index)。

與追蹤富時強積金北美指數的基金不同,該MSCI指數有自身的業務篩選機制,成分股同權重安排亦有分別。
MSCI美國通用精選業務篩選指數機制
MSCI美國通用精選業務篩選指數由MSCI USA母指數逐層篩選而成。第一步先得出MSCI USA指數,涵蓋美國大型及中型股,以自由流通市值加權,約有513隻成分股,覆蓋美國可投資股市值約85%,主要在NYSE及Nasdaq上市。

第二步再應用ESG及業務篩選:排除爭議性武器、核武器、油砂、動力煤、煙草、民用槍械、常規武器及娛樂性大麻等;同時剔除ESG評級為CCC、Red Flag或未獲評級的公司,成分股約降至470隻左右。之後再進行ESG傾斜加權,將權重向ESG表現較佳及趨勢向好的公司傾斜,並定期檢討(半年全面、季度部分)。

結果是一條「美國大中型股 + ESG/業務參與排除 + ESG傾斜加權」的指數。與標普500相比,標普500主要是美國大型股、約500隻、以市值加權為主,沒有系統性ESG排除或傾斜機制;MSCI版本則包含中型股,經ESG篩選後成分股稍少,並主動降低爭議性行業權重、提升ESG較高評分公司的比重。因此兩者前十大可能重疊,但整體行業曝光(尤其能源、武器等)及權重安排會有差異,長期表現亦可能因ESG篩選而出現輕微分歧。
MSCI美國通用精選業務篩選指數十大持倉
MSCI美國通用精選業務篩選指數與標普500的十大持倉有明顯分別。標普500前十大以NVIDIA(8.57%)、Apple(7.21%)、Microsoft(5.82%)為首,合計約39.2%;MSCI版本則以Microsoft(5.91%)領先,其次是Apple(5.36%)、NVIDIA(4.98%),合計只約33.55%,集中度較低。
具體差異包括:MSCI把NVIDIA權重壓低(由標普的8.57%降至4.98%),同時納入AMD(2.61%)同Visa(1.58%),而標普500前十大則有Meta同Tesla。MSCI因ESG篩選及傾斜加權,單一大型股權重較分散,並偏好ESG表現較佳的公司。

MSCI美國通用精選業務篩選指數行業分布
MSCI美國通用精選業務篩選指數對比標普500的行業分布,科技權重較高(41.46%對38.70%),健康護理(10.32%對9.30%)同金融(12.97%對12.10%)亦稍高。通訊服務則明顯較低(7.33%對9.50%),能源(2.30%對3.50%)同公用事業(1.16%對2.00%)同樣被壓低。

這些差異主要來自ESG及業務篩選:排除或減持油砂、動力煤、煙草、爭議性武器等相關公司,令能源同公用事業權重下降;同時因傾斜加權提升ESG表現較佳的科技同健康護理公司比重。非必需消費(8.09%對9.30%)亦稍低。
整體而言,MSCI指數科技、通訊服務和金融集中度更高,傳統能源曝光較低,長期表現會因為這些行業配置差異而與標普500出現回報分歧。
MSCI美國通用精選業務篩選指數與標普500差異
MSCI美國通用精選業務篩選指數同富時強積金北美指數一樣,除了美國大型股外,也包含美國上市的中型股,以及部分可能未達標普500盈利或其他准入條件的大型股。
例如Snowflake(雲端數據)、Cloudflare、Okta、Atlassian、MercadoLibre、MongoDB、Roblox、Affirm等,權重約0.03%至0.15%,市值由約210億至1300億美元不等,多數屬成長型科技或生物科技公司,截至2026年10月均不在標普500之內。

標普500主要挑選美國大型股,並設有較嚴格的盈利要求;MSCI指數則由MSCI USA母指數篩選而來,覆蓋大中型股,再經ESG排除及傾斜,因此會納入更多中型股及高速成長但盈利尚未穩定的公司。
這些額外成分股個別權重佔MSCI指數比例不高,但整體令指數的成長股曝光較高。而且持股成分與標普500有差異,以及按ESG評分分配權重而非市值加權,長期表現出現分歧的機會比富時強積金北美指數更高。
MSCI美國通用精選業務篩選指數風險指標
MSCI美國通用精選業務篩選指數的年化波動率較標普500高。以三年期為例,MSCI約13.33%,標普500約12.38%;五年期MSCI約16.37%,標普500約15.63%;十年期MSCI約15.67%,標普500約15.35%。
差異主要來自MSCI包含較多中型股,以及ESG篩選同傾斜加權令成分股範圍與權重有別,令整體波動稍大。

MSCI美國通用精選業務篩選指數夏普比率在三年期約1.23、五年期約0.56,而追蹤標普500的VOO ETF則分別為1.37及0.66,均明顯較高。即使VOO本身存在輕微追蹤誤差及管理開支,其夏普比率仍勝過MSCI指數。
這表示即使MSCI美國通用精選業務篩選指數的絕對回報高於標普500,但波動同時提高,而且波動升幅未有按比例帶來更高回報,因此夏普比率較低。
主要原因是MSCI經ESG篩選及傾斜後,成分股同權重有別,令風險特性改變,而風險調整後表現反而不及標普500,更差於實際可投資的低收費標普500 ETF(如VOO)。
MSCI美國通用精選業務篩選指數ETF風險指標
追蹤MSCI美國通用精選業務篩選指數的上市ETF(例如iShares ESG Aware MSCI USA ETF,代號ESGU),表現顯示負Alpha、略高Beta,以及較低的夏普比率。

參考Morningstar截至2026年10月數據:
ESGU 三年Alpha為-0.99,五年Alpha為-0.58,代表在扣除跟隨大盤漲跌的回報後,出現負超額回報;
Beta約1.03,稍高於1,顯示波動較標普500稍大;
夏普比率三年1.24及五年0.56,低於同期VOO等標普500 ETF的1.37及0.66;
標準差亦較高,三年13.33%及五年16.37%)。
這反映即使是低收費的上市ETF,經ESG篩選及傾斜後,即使絕對回報較高,但風險調整後表現仍不及純標普500追蹤產品。
MSCI美國通用精選業務篩選指數月供回報
MSCI美國通用精選業務篩選指數過去十年年率化回報約14.83%。如果按每月僱主加僱員強制供款共$3,000計算,十年累計本金約$357,001。以複利計算(假設按指數回報滾存),十年後總額可達約$814,173,總報酬率約128%。

然而,實際MPF基金NAV同樣並非線性,而且回報受基金開支比率(FER)及追蹤誤差影響,回報計算只供參考。
友邦強積金優選計劃-美洲基金
友邦強積金優選計劃的美洲基金,並非前面提到幾隻在投資政策中已明確說明追蹤某條指數的基金,屬於主動管理基金。

根據友邦強積金優選計劃最新年報(截至2025年11月30日)披露,美洲基金實際上幾乎全倉投資於追蹤標普500的低成本被動ETF,合計佔淨資產約99.51%。
當中iShares核心標普500指數ETF(Ticker:IVV)佔86.21%,SPDR S&P 500 ETF Trust(Ticker:SPY)佔13.30%。雖然名義上屬主動管理基金,但實際持倉高度集中於這兩隻被動追蹤產品。

美洲基金行業分布
標普500(S&P 500)是公認最能代表美股大盤的指數,涵蓋美國約500間最大型上市公司,以自由流通市值加權,分散投資於11個GICS行業。從最新行業分布可見,科技佔約40.23%、金融約11.26%、通訊服務約9.73%、健康護理約9.11%、非必需消費約8.70%、工業約7.94%,其餘包括必需消費、能源、公用事業、房地產及材料等,覆蓋全面。

與富時或MSCI版本相比,標普500只聚焦美國大型股,沒有加拿大成分或系統性ESG篩選,成分股選擇有較嚴格的盈利及流動性要求,因此被視為美股核心基準。
美洲基金十大持倉
標普500前十大持倉(截至2026年10月8日)以科技股為主:NVIDIA佔8.34%、Apple 7.43%、Microsoft 5.80%、Amazon 3.73%、Alphabet A 3.05%、Broadcom 2.56%、Alphabet C 2.45%、Meta 2.38%、Micron 1.75%、Tesla 1.58%。
十大持倉合計約39.1%,反映指數高度集中於美國超大型科技及成長股,單一股票權重明顯高於其他中型股。

美洲基金滾動回報及月供回報
標普500過去十年年率化回報約15.18%(截至2026年9月30日)。其他滾動年化回報包括:一年期約15.6%、三年期約22.73%、五年期約13.66%,自1993年成立以來約10.82%。

如果按每月僱主加僱員強制供款共$3,000計算,十年累計本金約$357,001。以複利計算(假設按指數回報滾存),十年後總額可達約$831,752,總報酬率約133%。
同樣需留意回報只是假設計算,實際MPF基金需要扣減基金開支比率(FER)及追蹤誤差。
如何轉移強積金計劃
首先需留意並非強積金戶口內所有資產均可完全自由分配:
同一計劃內:強積金「自由行」,自由更改投資組合
假設於同一強積金計劃內,例如「恒生強積金智選計劃」中的「北美股票基金」轉移至「智優逸北美股票追蹤指數基金」。
可以隨時自由、免費轉換不同的成分基金,完全沒有手續費,亦沒有每年轉換次數上限。大部分受託人都支援透過積金易平台直接操作,過程簡單快捷。
具體有兩種做法。第一是更改現有資產的投資比重:把不想持有的基金賣出,同時買入新的基金,整個投資組合即時調整。第二是只更改未來供款的投資分配:現有持倉保持不變,之後每個月新供款才按新的比例投入不同基金。兩種方式都可以同時使用,視乎你想即時調整還是逐步調整。
跨計劃:強積金「半自由行」,有限制下更改投資組合
跨強積金計劃轉移(即「轉會」),例如由「恒生強積金智選計劃」的「北美股票基金」,轉移至「BCT強積金策略計劃」的「景順美國追蹤指數基金」,並非自由更改。
轉會自由度取決於帳戶資金來源,與同一計劃內自由換基金有明顯分別,俗稱「半自由行」。
強積金資金來源 | 是否可以自由轉去其他公司? | 轉移限制 |
|---|---|---|
現職:僱員供款部分 | 💡 可以 | 每曆年(1月至12月)限轉一次,且必須全數一筆過轉移。 |
現職:僱主供款部分 | ❌ 不可以 | 必須留在僱主指定的受託人,直到離職方可以轉走。 |
過往工作留下來的「個人帳戶」 | 💡 可以 | 隨時一筆過轉移或整合至新受託人。 |
首先登入積金易平台,進入轉移強積金功能。

首次整合強積金計劃
如果之前未整合過強積金,可登記積金易平台,進入轉移強積金功能,選擇「整合個人帳戶」,將多個個人帳戶合併至心儀的受託人及計劃,方便管理。

在積金易平台申請整合個人帳戶時,如果顯示「你沒有可轉移的帳戶」,代表系統暫時未能列出可轉入的目標計劃。這時可以按下方「登記計劃」,登記參加你想轉入的新強積金計劃。

在積金易平台登記新強積金計劃,只需四步:選擇計劃並以「智方便」驗證身份、填寫個人資料、作出投資選擇(揀成分基金及分配)、設定供款及付款詳情。準備好已登記的「智方便」後,按「開始登記」即可完成開戶。

在積金易平台選擇計劃時,可搜尋並點選你心儀的強積金計劃(圖中BCT相關計劃只供參考)。選定後再進行身份驗證、填寫資料及投資分配,即可完成登記。

在積金易平台填寫個人資料時,需輸入稱謂、中英文姓名、身份證明文件類別及號碼、出生日期同性別。資料填妥後可儲存進度,再按下一步繼續。

在投資選擇頁面,可為強制性供款及自願性供款分別設定各成分基金的分配百分比(必須為整數,總和100%)。例如將100%分配至景順美國追蹤指數基金。

確認投資選擇後,系統會顯示你的分配(例如景順美國追蹤指數基金強制性供款100%、自願性0%)。如需修改可按編輯,確認無誤後再填寫中介人資料(如適用)並提交。