2026港股高息ETF比較:月派7.4% 3466/3110/3190比較持倉、回報與風險

港股高息ETF 3466/3110及3190比較
港股高息ETF 3466、3110及3190同屬收息工具,但差異並非單純「息率高低」:3466主打純港股精選與每月現金流,3110強調較廣分散與較長往績,3190則加入A股相關企業,擴闊地域覆蓋。
3466:純港股精選+每月派息
3466 追蹤恒生高息股30指數,從恒生大中型股(可投資)指數中篩選約30隻高息股。截至2026年8月24日,3466 年化派息率7.4%。
3466機制上要求六個月日均成交至少2000萬港元,剔除一年波幅最高的10%,並須連續三個財政年度派息;同時剔除過去12個月股價跌逾50%且表現最差10%的股份,以減少「高息陷阱」。持倉純港股,偏重工業、地產、能源及消費等板塊,目標每月派息。2025年上市,屬較新產品,管理費最高0.55%,預計全年經常性開支約0.85%。

3110:持倉較分散+半年派息
3110 追蹤恒生高股息率指數,持有約50隻港股及REIT。截至2026年8月24日,3110 年化派息率5.92%。
。選股同樣要求連續三年派息及流動性,但波幅篩選較寬鬆(剔除最高25%),並排除過去一年股價大跌逾半的股份以避免價值陷阱,再按淨股息率取前50名,單一上限10%。持倉較分散,金融、能源等傳統高息板塊比重較高。每半年派息(通常3月及9月),2013年上市、歷史最長,持續收費0.68%。

3190:港股+A股+每季派息
3190 追蹤恒生滬深港(特選企業)高股息率指數,約30隻成分股,涵蓋在香港及/或內地上市、業務聚焦大中華的高息企業。截至2026年8月24日,3190 年化派息率6.38%。
3190 篩選同樣有流動性、連續三年派息、剔除波幅最高25%,以及股價急跌加表現最差的雙重過濾,再按淨股息率取前30。持倉同時有港股與A股(如格力、瀘州老窖等),金融、能源、地產比重不低。基金經理可按季派息,管理費0.60%,經常性開支約0.86%。

3466/3110及3190核心分別
股息率方面,三隻近年多落在約5.5%至7%區間,3466的TTM股息率往往略高,但會隨市價浮動且不保證。分散度上3110約50隻較廣,另兩隻約30隻較集中。地域暴露3466與3110純港股,3190多了A股元素;板塊則皆偏傳統高息行業,對利率及周期敏感。費用以3110最低,另兩隻略高;現金流頻率則3466每月、3190每季、3110半年,直接影響再投資節奏與生活現金安排。
3466/3110及3190選股機制詳細比較
港股高息ETF 3466、3110與3190同樣聚焦派息股,但選股邏輯不同。

3466追蹤恒生高息股30指數
從恒生大中型股(可投資)指數剔除REITs、HDR及合訂證券,要求六個月日均成交至少2000萬港元,連續三個財政年度派息,再剔除一年波幅最高的10%,以及過去12個月股價跌逾50%且表現最差10%的股份,以降低「高息陷阱」風險。其後按淨股息率選出前30隻,採淨股息率加權,單一上限10%。
3110追蹤恒生高股息率指數
選股範圍為恒生綜合指數大型及中型股,同樣要求連續三年派息及流動性門檻,但波幅篩選較寬(剔除最高25%),並排除股價急跌逾半且表現最差10%的股份。按淨股息率取前50隻,同樣淨股息率加權、單一上限10%。
3190追蹤恒生滬深港(特選企業)高股息率指數
從恒生滬深港(特選企業)300指數中挑選,涵蓋港股及A股相關企業(業務聚焦大中華),流動性、連續三年派息、剔除波幅最高25%及股價急跌雙重過濾與前兩者相近,按淨股息率取前30隻,淨股息率加權、單一上限10%。
三者選股與加權規則最終決定持倉差異

3466成分股最少最集中、波幅篩選較寬鬆(只剔走波動最高10%),持倉更集中於工業、地產、能源及消費等純港股,集中度較高,股息率通常較突出,長期回報更依賴高息收入與精選後的穩定派息。
3110成分最多(50隻)、分散度最佳,金融、能源比重仍高但覆蓋較廣,股息率略低,回報來源較均衡,兼顧股息與一定資本增值。
3190引入A股元素,持倉同時有港股藍籌與內地高息股(如家電、白酒相關),地域分散度提升,但受A股政策與估值波動影響較大,股息率介乎兩者之間,長期回報來源為「港股穩定股息+A股估值重估」。
當港股高息板塊穩健、利率環境有利時,3466的精選與較高當前收益較具優勢;資金追求分散與流動性時,3110通常較穩;內地經濟回暖或A股高息股重估時,3190可能相對領先。經濟下行期,三者的連續派息與波幅過濾均有助降低削息風險,但3466因集中度較高,波動可能略大;3190則多了A股周期風險。三者的長期回報來源分別偏向「精選高息+較高現金流」、「分散股息收入」及「跨市場高息+估值修復」,不存在固定勝方。
3466/3110及3190持倉成份股分析
港股高息ETF 3466、3110及3190均聚焦派息股,但持倉結構反映不同定位:3466偏重純港股消費與工業精選,3110較分散涵蓋工業與金融,3190則加入A股高息企業並重金融與地產。
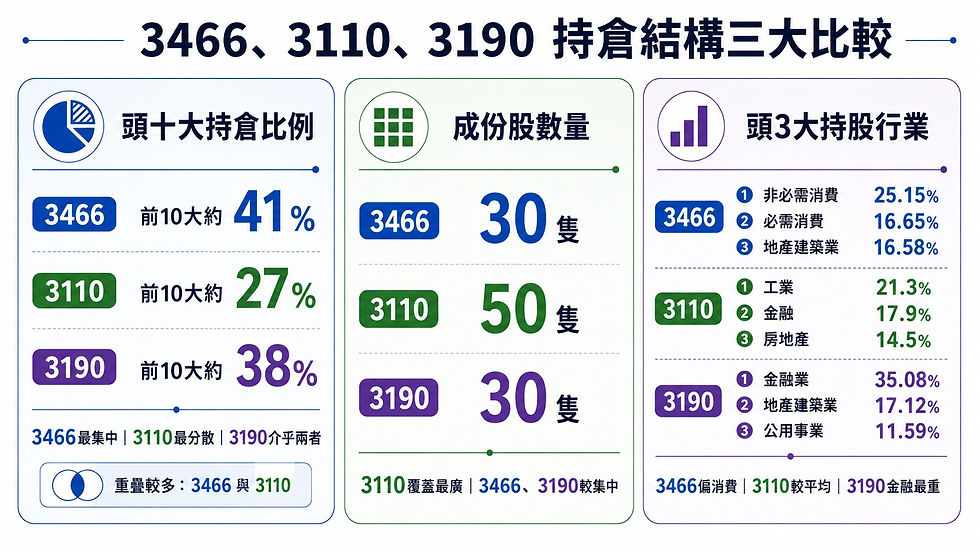
3466十大持倉包括海豐國際、中遠海控、VTech Holdings、裕元集團、東方海外國際、萬物雲、遠東宏信、中國飛鶴、國泰航空及永利澳門,前十大合共約佔41%。3466 整個成份股組合以非必需性消費25.15%、必需性消費16.65%、地產建築業16.58%、工業15.11%及公用事業11.07%為主,五個行業合計超過八成。

3110十大持倉包括偉易達集團、海豐國際、中遠海運、裕元工業、東方海外、萬物雲、康師傅、遠東宏信、中國飛鶴及國泰航空,前十大合共約佔27%。3110 成份股行業以工業21.3%、金融17.9%、房地產14.5%、非必需消費品11.3%、必需消費品11.2%及公共事業10.9%為主,分布相對平均。

3190十大持倉包括格力電器、中遠海運、海爾智家、瀘州老窖、九龍倉置業、中國鐵建、民生銀行、新奧天然氣、四川路橋建設及華夏銀行,前十大合共約佔38%。行業高度集中於金融業35.08%、地產建築業17.12%、公用事業11.59%、非必需性消費11.58%及電訊業9.21%,金融與地產合計已逾五成。

3466前十大約佔41%,集中度最高,持股僅約30隻,個股與行業風險相對突出,但成分多為大型及中型港股,小型股極少。
3110前十大約27%,持股約50隻,分散程度最佳,單一企業風險較低,同樣以大型及中型股為主。
3190前十大約38%,持股約30隻,集中度介乎兩者,但因加入A股(格力、海爾、瀘州老窖等),市值涵蓋大型內地企業,地域分散優於純港股組合。
三者持倉重疊明顯,尤其中遠海運、海豐、裕元、遠東宏信、中國飛鶴及國泰航空同時出現於3466與3110,顯示選股邏輯相近;3190則與前兩者重疊較少,僅中遠海運共通,其餘以A股高息股為主。整體而言,3110分散最足夠,3466與3190則需留意單一板塊或個股波動。
3466/3110及3190面對宏觀環境走向
內地消費與旅遊復甦、利率趨穩
若內地消費回暖、訪港旅客增加,同時利率不再急升,3466的非必需消費(25%)與必需消費(17%)權重最高,直接受惠於航空、博彩及消費品股的盈利改善;3110同樣持有消費與工業,但金融與地產比重較高,敏感度中等;3190則因金融佔比逾三成,受惠程度較低,反而更受內地銀行息差影響。
類似情況見於2023下半年至2024年港股消費與旅遊股反彈期間,3110全年約錄得32%回報,3190亦有約35%升幅,反映消費驅動下高息股整體受惠,但3466若當時已存在,其更高消費曝險或會領先。
緣或供應鏈推高運費與能源價格
若航運運費急升或油價反彈,3466與3110的工業權重(分別15%與21%)及航運持倉(中遠、海豐、東方海外)將明顯受益,工業與航運盈利改善可推升股息穩定性;3190工業僅約4.5%,能源亦低,敏感度較弱,反而金融與地產可能因成本上升而受壓。
2022年俄烏衝突後運費與商品價格急升,3110全年仍錄得約-7%至-8%回報(受整體港股拖累),但航運相關成分相對抗跌;3190因上市較晚,早期表現亦偏弱,顯示在運費上升但整體市場疲弱時,工業曝險較高的組合相對較有韌性。
內地房地產持續調整或信貸收緊
若地產銷售進一步放緩、銀行壞帳上升,3190的金融35%與地產17%合計逾半,波動與削息風險最高;3110地產與金融合計約32%,敏感度次之;3466金融僅6.7%、地產16.6%,且消費與工業較高,防守性相對較佳。
類似壓力見於2022至2023年內地地產低迷期間,3110連續兩年錄得負回報(約-7%及-3%),3190於2023年仍有約12%正回報(受部分高息銀行與公用支持),但波動明顯;若3466當時存在,其較低金融曝險或有助降低回撤。
3466/3110及3190歷史回報比較
截至2026年8月27日 Morningstar 價格回報,三隻港股高息 ETF 並非同一代產品:3110(Global X 恒生高股息率 ETF)2013年上市,擁有完整十年序列;3190(富邦滬深港高股息率 ETF)2022年7月上市;3466(恒生高息股30指數 ETF)2025年4月才掛牌。因此滾動年化只能在重疊窗口比較,不能把十年數字直接並列。

一年期:3190 錄得 17.42%,3466 為 16.05%,3110 為 11.47%。
三年期僅 3190 與 3110 可比較,分別為 28.16% 及 23.18%。
五年及十年僅 3110 有數字,分別為 10.48% 及 8.71%。
今年迄今則是 3190 的 8.53% 高於 3466 的 6.50% 及 3110 的 4.25%。
近三個月分化更明顯:3466 回撤 6.63%,3110 跌 1.69%,3190 仍微升 0.61%。
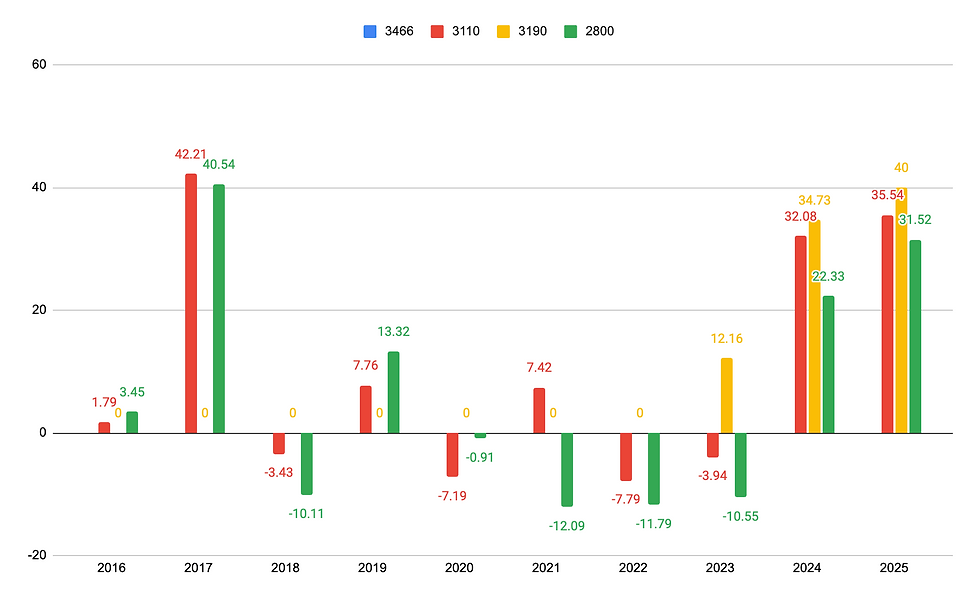
可用的完整曆年中,3110 在 2016 至 2025 十年錄得五升五跌,大年集中在 2017(+42.21%)、2024(+32.08%)及 2025(+35.54%);2018、2020、2022、2023 則為負回報。
3190 僅有三年完整曆年,但三年皆跑贏 3110:2023 年 +12.16% 對 -3.94%,2024 年 +34.73% 對 +32.08%,2025 年 +40.00% 對 +35.54%。3466 尚無完整曆年,但其追蹤的恒生高息股30指數回測顯示,2023 年為負、2024 至 2025 年則與高息主題同步轉強。重疊三年裡,3190 全勝。
3466/3110及3190風險指標
3466 的三年風險指標在 Morningstar 為「—」,因其 2025 年 4 月才上市,統計窗口不足,不能與 3110、3190 直接並列。

Alpha 衡量扣除基準波動後的超額年化回報。3190 為 17.58,3110 為 9.16,2800 為 -0.27。兩隻高息 ETF 的正 Alpha,主要來自 2023 至 2025 年這段「央企提高分紅、港股估值修復、南向配置紅利資產、能源與高息價值股重估」。3190 數字更高,因為其三年歷史幾乎全部落在這段紅利行情之內,樣本期偏短、偏順風。
Beta 量度與基準同方向波動時的幅度。3190 為 0.47,3110 為 0.67,2800 為 0.98。R² 同步說明解釋力:3110 為 67.66;3190 僅 45.32。亦即 3190 一半以上的漲跌,並不是恒指本身在解釋。
3110 只持港交所 50 隻高息股及 REIT,工業、金融、地產權重高,能源約 4% 至 5%,因此仍與港股利率、地產與銀行週期部分同步,但已剔除恒指裡權重較大的科技與互聯網,Beta 自然低於 1。
3190 追蹤滬深港高息指數,30 隻成分可含 A 股(家電、白酒、煤炭)及石化、海油、神華等央企,傾向內地分紅與商品週期,與恒指「金融 + 科技 + 地產」主軸重疊更少,故 Beta 與 R² 都明顯更低。
Sharpe Ratio 衡量每承擔一單位總波動所換到的超額回報。3190 為 1.23,3110 為 0.93,2800 為 0.49。標準差則是全部波動:3190 為 16.03,3110 為 17.46,2800 為 20.99。高息組合在這三年既跑贏大市、波動又低於恒指,風險調整後回報優於 2800。
然而並不代表高息永遠更穩定。3110 的標準差高於 3190,是因為港股地產、REIT、航運與本地金融的特有波動仍在組合內;3190 把部分風險換成 A 股高息與能源,三年內這兩條線較順,總波動被壓低。Beta 低、標準差仍有十餘個百分點,並不矛盾:前者只計與恒指同步的系統風險,後者還包括煤價、鋁價、內地銀行息差與 A 股政策市。

最大回撤是從前期高位到其後低位的最大跌幅。追蹤恒生指數的盈富基金 2800 在 2022 年末至 2024 年兩度靠近 50% 至 55%,反映恒指同時承受加息、內房信用與科技股估值壓縮。3110 路徑與 2800 相似,但多數時段淺一截,最深大約在 45% 至 50% 附近——高息篩選去掉部分成長股,卻仍重倉地產與金融,2020 年疫情、2022 年加息與內房危機時一樣要下跌,只是少了恒指科技端的部分殺估值。
3190 自 2022 年中上市後,圖上最深回撤約 20% 出頭,明顯淺於 2800 與 3110,因為那幾年能源與央企分紅提供了相對抗跌;它沒有經歷 2018 至 2020 的完整港股熊段,不能外推成「永遠回撤更小」。3466 沒有三年風險數字,圖上只有上市後一段,近期回撤約低雙位數,介乎 3110 與 3190 之間,符合其更集中的 30 隻組合——宏橋、航運與本地房東權重高,短線回撤可以深過較分散的 3110。
在恒指大跌、科技與內房同時殺估值時,高息 ETF 通常比 2800 抗跌,但 3110 仍會被港股地產與金融拖累;在內地央企分紅與能源上漲、且與恒指相關性下降時,3190 較易同時出現更高 Alpha、更低 Beta 與較淺回撤;3466 則在最高息的週期股同步上漲時彈性大,統計期太短,風險指標尚未可引用。三年數據鎖定的是 2023 至 2026 這段紅利重估,不是完整信用週期。
3466/3110及3190派息記錄
3466 目標每月派息。自 2025 年 5 月起持續每月派息,單次由 0.09 港元逐步升至 0.13 港元,近三個月回落至 0.11 港元。以 2025 年 9 月至 2026 年 8 月十二筆合計約 1.49 港元;按近期約 20 港元市價,年化派息率約 7.4%。
3110 一般每年 3 月及 9 月各派一次,呈「上半年少、下半年多」。近十二個月為 2025 年 9 月 1.60 港元加 2026 年 3 月 0.28 港元,合計 1.88 港元;按近期約 31.5 港元市價,年化派息率約 5.9%。
3190 按季派息,近四次(2025 年 9 月至 2026 年 6 月)合計 1.10 港元,若計入已公布的 2026 年 9 月 0.35 港元則約 1.15 港元,按約 17 港元市價年化約 6.4% 至 6.7%。

頻率由高到低是 3466、3190、3110;近期殖利率則是 3466 最高、3190 居中、3110 較低。三者比的是現金流節奏與近期派息水平,不是總回報,亦不能外推下一年度。