


3145 華夏亞洲高息股票ETF 介紹

Henry 快速總結
- ・策略聚焦高息加質素:3145追蹤彭博亞太高股息40指數,約40隻預測息較高、ROE較高、槓桿較低的亞太股,按預測股息率加權。持倉不限港股,現時以印尼銀行、能源航運、金屬及台灣電子分銷為主。
・主題機會在息差與分紅:東盟金融及資源提供比單押港股更高的現金流。UBS指東南亞平均股息率約4.7%,高於亞洲(日本除外)的2.6%;3145 TTM收益率約9.6%,每月每股0.10港元。
・投資潛力偏中長線底倉:3145三年價格年化約18.4%,十年複利年化約9.8%,夏普比率1.14高於盈富0.62。月派提供即期收入,總回報仍視乎商品及匯率。
・波動低於恒指、風險換成週期:3145三年Beta 0.46、標準差13.62%,低於2800的0.98及20.31%;但R²僅38,能源加原材料近三成,須承受油價、金屬及印尼盾波動。適合要月派、不把組合全部押在恒指上的中長線收息投資者。

100人已觀看Global X 恒生高股息率ETF的投資策略
3145 介紹
華夏亞洲高息股票ETF(3145)由華夏基金(香港)管理,2014年11月在港交所上市。
3145現時追蹤彭博亞太高股息40淨回報指數(港元),從亞太上市企業中篩約40隻預期股息較高、派息較穩、ROE較高、槓桿較低的股票,按預期股息率加權,每年3月及9月再平衡。
持倉常見印尼銀行、內地鋁業及黃金股、能源航運,以及台灣電子分銷等,主題是「亞太高息加質素」,不是單一港股收息籃,地區及行業都較散。
管理費每年0.60%。基金改為月派後,目標年化派息約8%(不保證,亦可從資本分派),近期TTM派息率約9.6%。官方截至2026年8月底,一年回報約22%,三年累積約77%。
對比盈富基金(2800)的三年風險指標,3145的Alpha 6.87對-0.29、Beta 0.46對0.98、Sharpe 1.14對0.62、標準差13.62對20.31。簡單講:它跟港股大盤並非同路,波動明顯較低,超額回報及風險調整後表現都較好。適合想要月月現金流、波動低於港股,又能接受亞太市場及匯率風險的收息投資者。
基本資料
ETF名稱
華夏亞洲高息股票ETF
交易所代碼
3145.HK
上市交易所
香港交易所
發行商
華夏基金(香港)
上市日期
2014年11月13日
資產規模*
港元 $1,560,250,000.00
管理費
0.6%
經常性開支
0.6%
成份股數量
40
派息率*
9.60%
派息頻率
每月
ETF策略
追蹤指數
彭博亞太高股息40淨回報指數(港元)
ETF 類別
亞太高息ETF
ETF 底層資產
股票
ETF 管理模式
被動追蹤
3145 投資潛力
3145較宜當中長線收息底倉,而不是短線炒賣工具。月派目標約8厘,提供即期現金流;但成份股遍布亞太、涉及匯率與商品週期,真正要等的是派息複利與地區分散,而不是三兩個月的價差。
投資3145特別之處有三:
一是由「日本除外亞洲高息」改追蹤彭博亞太高股息40指數,約40隻股票,按預期股息率加權,並加入較高ROE、較低槓桿等質素關卡,減少純「高息陷阱」。
二是持倉不只港股,近年可見印尼銀行、能源航運、資源及台灣電子分銷,與3110類港股高息籃重疊有限。
三是波動低於盈富(2800),較適合作為組合裡的收入層,而不是替代大市。
投資3145離不開當下的「息差」與「分散」。港股高息板塊今年已有一輪修復,單一市場擁擠;3145把現金流來源拉闊到東盟金融及資源。UBS財富管理指,東南亞平均股息率約4.7%,高於亞洲(日本除外)的2.6%,並視銀行、電訊及REIT為AI以外的收入補充。 DBS則建議亞洲(日本除外)用「北亞AI增長+金融及高息資產」作杠鈴。 交銀國際指內銀分紅比例上調,股息率仍較恒指高出約1個百分點;馬銀投行亦預期馬來西亞銀行2026/2027年平均股息率約5.6%及6.0%。
3145前景不靠單一主題:亞洲企業提高分紅與回購,是治理與機構配置需求的長線趨勢;東盟銀行資本充足、能源及工業現金流,則支撐派息的可持續性。風險是匯率、油價及個別市場政策。適合想要月月現金流、可接受亞太及貨幣波動、並以三年以上視角持有的收息投資者。

OECD《亞洲資本市場報告2025》顯示,台灣、越南、泰國企業2014–2023年中位派息率分別達62%、56%及52%,反映亞太多個市場本就有較強的分紅文化,為高息策略提供結構性土壤。
3145 指數機制
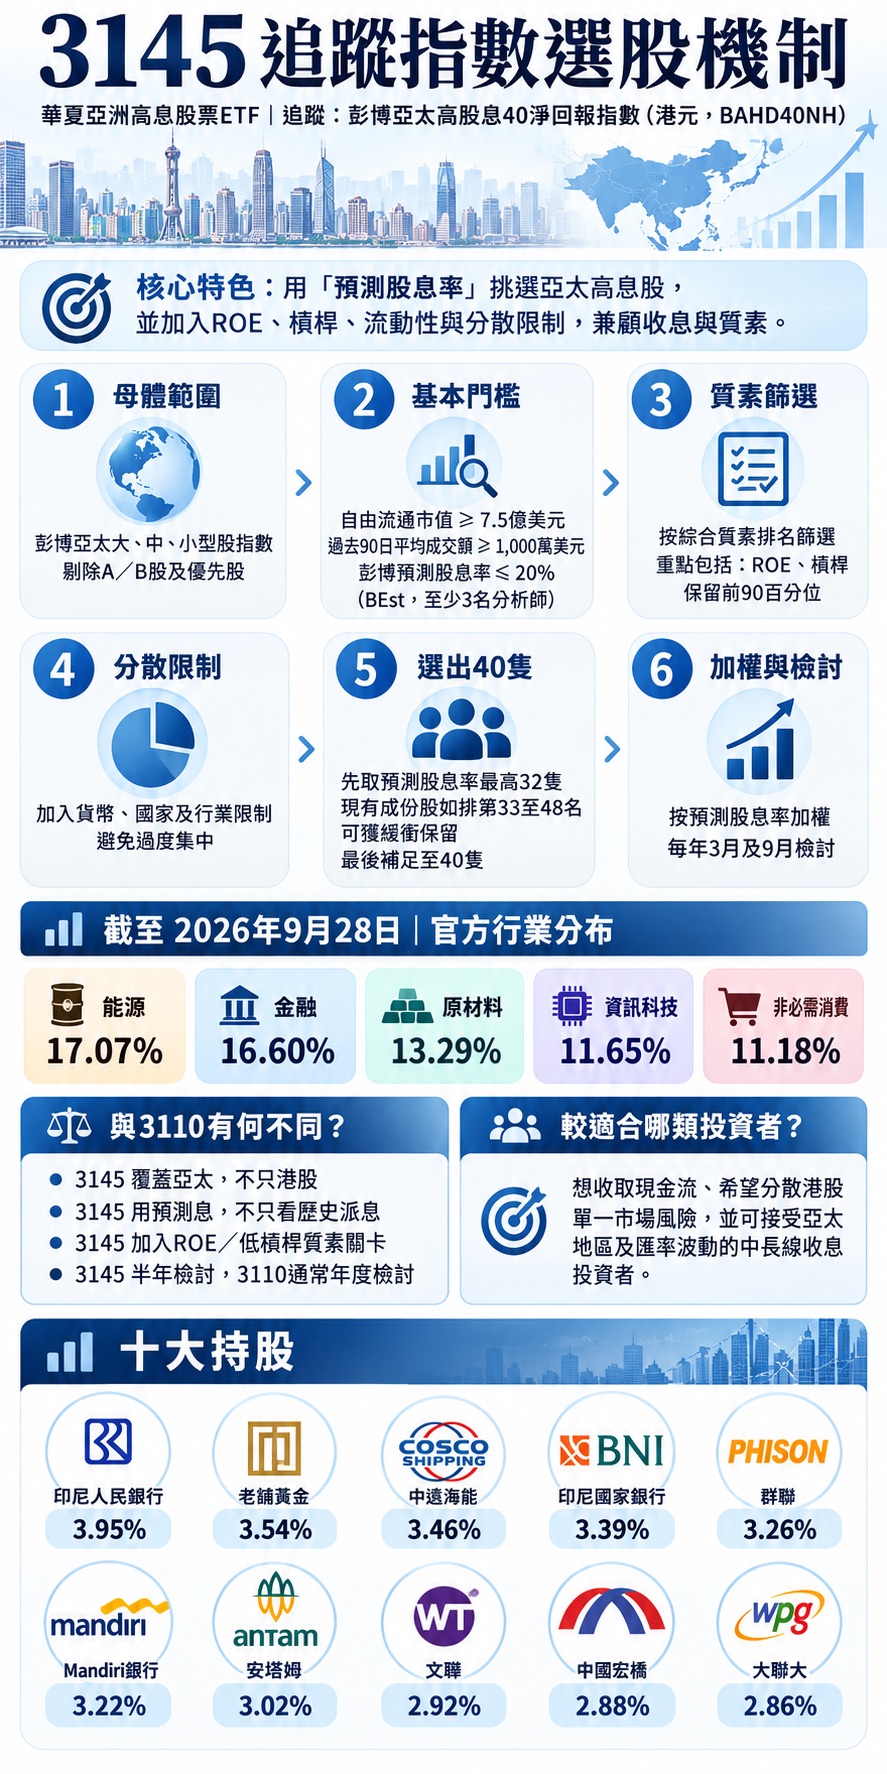
3145追蹤「彭博亞太高股息40淨回報指數」(港元,BAHD40NH)。母體為彭博亞太大、中、小型股指數,剔除A/B股及優先股。入選須同時符合:自由流通市值不少於7.5億美元、過去90日平均成交額不少於1,000萬美元,以及彭博預測股息率(BEst,至少3名分析師)不高於20%。其後按綜合質素排名(含ROE、槓桿)取前90百分位,再以貨幣、國家及行業分散限制篩選。最終先取預測股息率最高的32隻,現有成份股若排第33至48名可獲緩衝保留,補足至40隻;按預測股息率加權,每年3月及9月檢討。
截至2026年9月28日,3145官方行業比重以能源17.07%、金融16.60%、原材料13.29%、資訊科技11.65%、非必需消費11.18%為主。十大持倉為印尼人民銀行3.95%、老鋪黃金3.54%、中遠海能3.46%、印尼國家銀行3.39%、群聯3.26%、印尼Mandiri銀行3.22%、安塔姆3.02%、文曄2.92%、中國宏橋2.88%、大聯大2.86%。
對比3110所追蹤的恒生高股息率指數:3145只從恒生綜合大中型股揀50隻,看過去三年現金派息、6個月日均成交≥2,000萬港元,並剔除一年波動最高25%及急跌股份,按淨股息率加權、每年檢討一次。3145成份較少但覆蓋亞太,用「預測息」而非純歷史息,並以ROE/低槓桿做質素關卡,半年再平衡。3110更集中港股、分散度較高;3145則較適合作為想要月月現金流、並可接受亞太地區及匯率風險的中長線收息配置。
3145 歷史回報
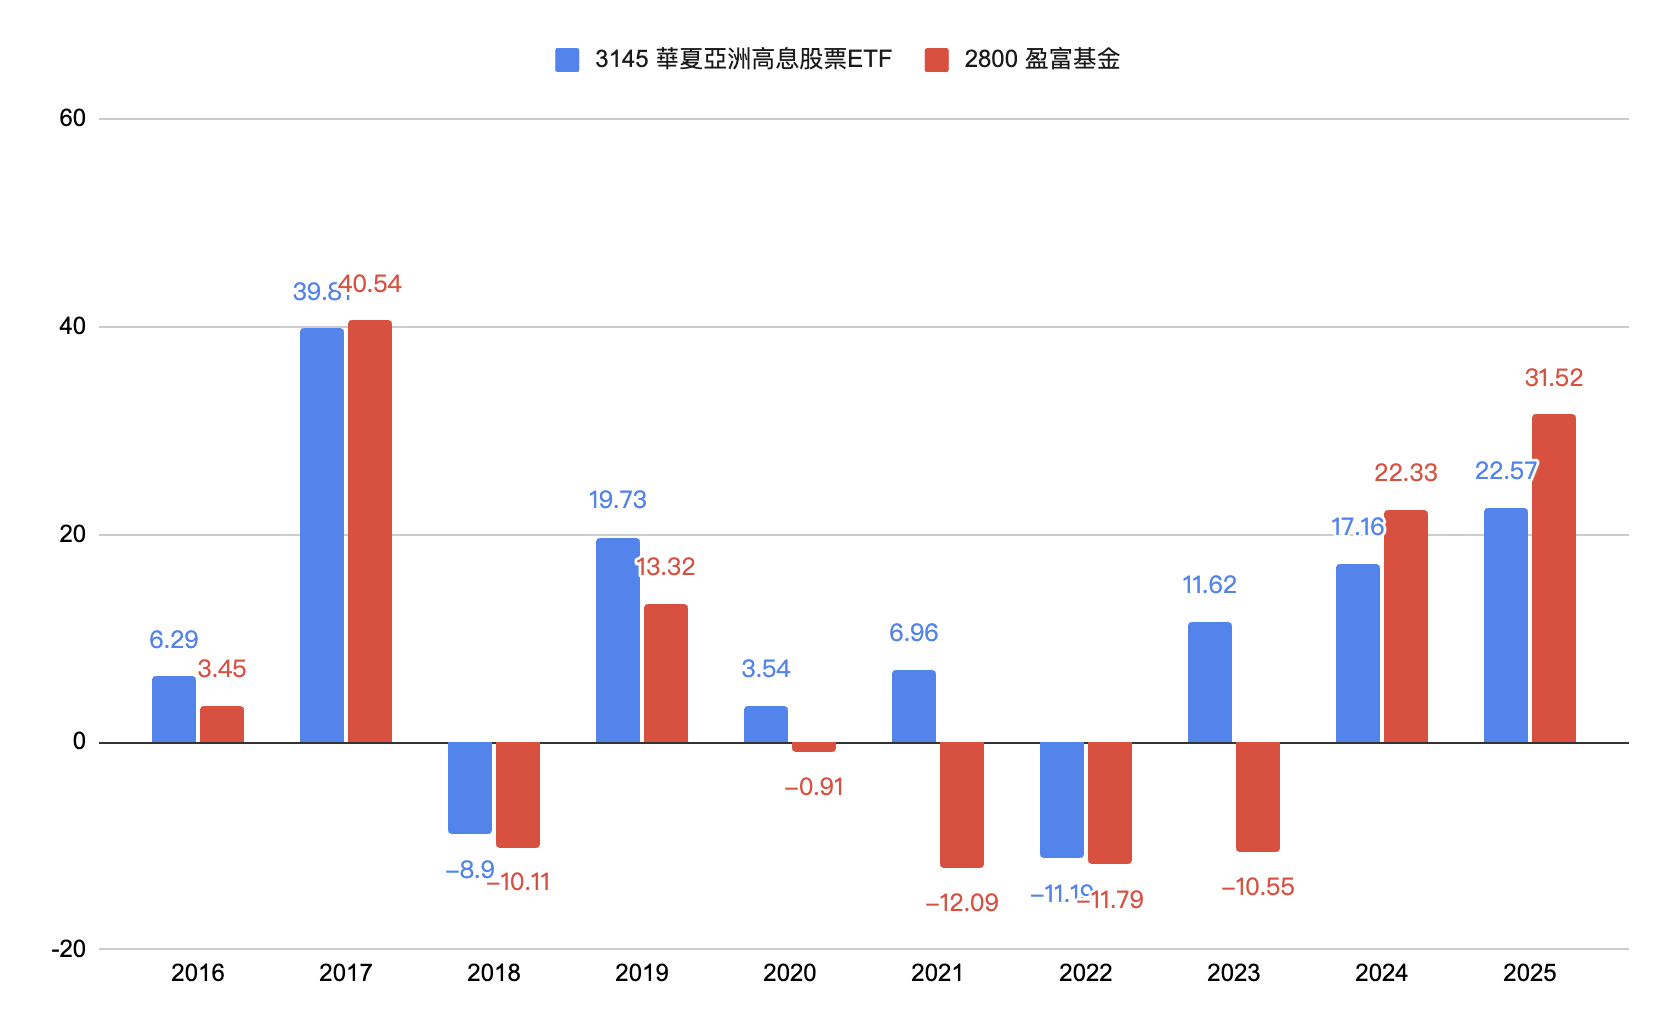
十年價格回報,3145贏了七年,2800只在2017、2024及2025領先。差距最大的是2020至2023:港股大盤連續受壓,盈富四年裡三年錄得雙位數跌幅;3145在2020、2021、2023仍錄正回報,2022跌幅亦略細。換言之,高息加亞太分散,在港股熊市較能托底。
牛市則相反。2024至2025港股反彈,盈富分別錄22.33%及31.52%,明顯跑贏3145的17.16%及22.57%,反映2800更吃港股Beta。上述只是價格回報,未計3145月派現金流,總回報差距應對3145更有利。
歷年回報(%)
3110
Global X 恒生高股息率ETF
2800
盈富基金
2016
1.79
3.45
2017
42.21
40.54
2018
-3.43
-10.11
2019
7.76
13.32
2020
-7.19
-0.91
2021
7.42
-12.09
2022
-7.79
-11.79
2023
-3.94
-10.55
2024
32.08
22.33
2025
35.54
31.52
3145 滾動年化回報
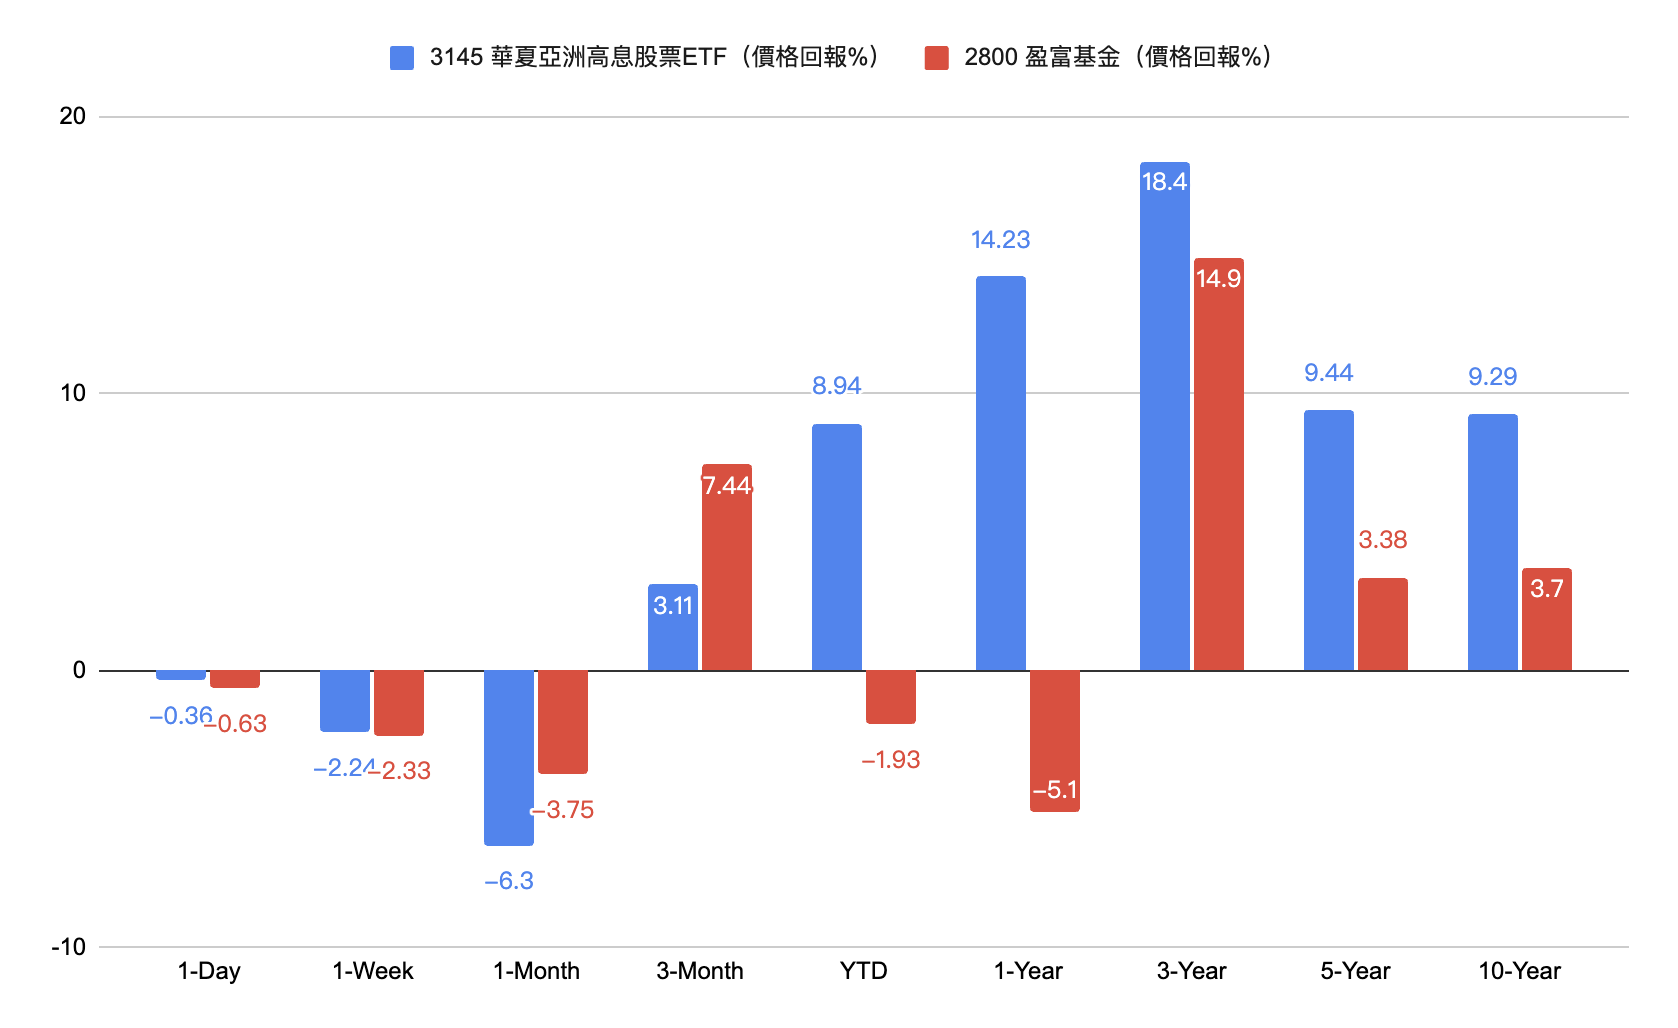
短期落後,主因是地區與行業錯配,而非港股本身。3145約兩成在印尼、近兩成在台灣,十大持倉包括人民銀行、國家銀行、Mandiri,以及中遠海能、安塔姆、中國宏橋等能源與原材料股。印尼大型銀行近月受淨息差收窄拖累,印尼人民銀行近一個月約跌4%;短期航運及鋁、鎳等週期股亦同步調整。台灣持倉偏電子分銷而非恒指權重科技巨頭。2800集中恒生指數金融與科技龍頭,近三個月價格回報7.44%,高於3145的3.11%;近一個月3145跌6.30%,亦深於2800的3.75%。
長期則是3145明顯佔優。1年價格回報14.23%,對比2800的-5.10%;3年18.40%對14.90%;5年9.44%對3.38%;10年9.29%對3.70%。高息加亞太分散,在港股幾輪調整中回撤較細,年化差距主要來自較低失血,而非單次大升浪。
滾動年化回報(%)
3145
華夏亞洲高息股票ETF
2800
盈富基金
1-Day
-0.36
-0.63
1-Week
-2.24
-2.33
1-Month
-6.30
-3.75
3-Month
3.11
7.44
YTD
8.94
-1.93
1-Year
14.23
-5.10
3-Year
18.40
14.90
5-Year
9.44
3.38
10-Year
9.29
3.70
數據更新日期:2026年9月30日
假如你投入一萬港幣的投資回報
#以上回報未扣除管理費用、交易成本及稅率,只供參考用途,並不構成任何投資建議。過去表現不代表未來結果,投資涉及風險,投資者應自行作出獨立判斷。
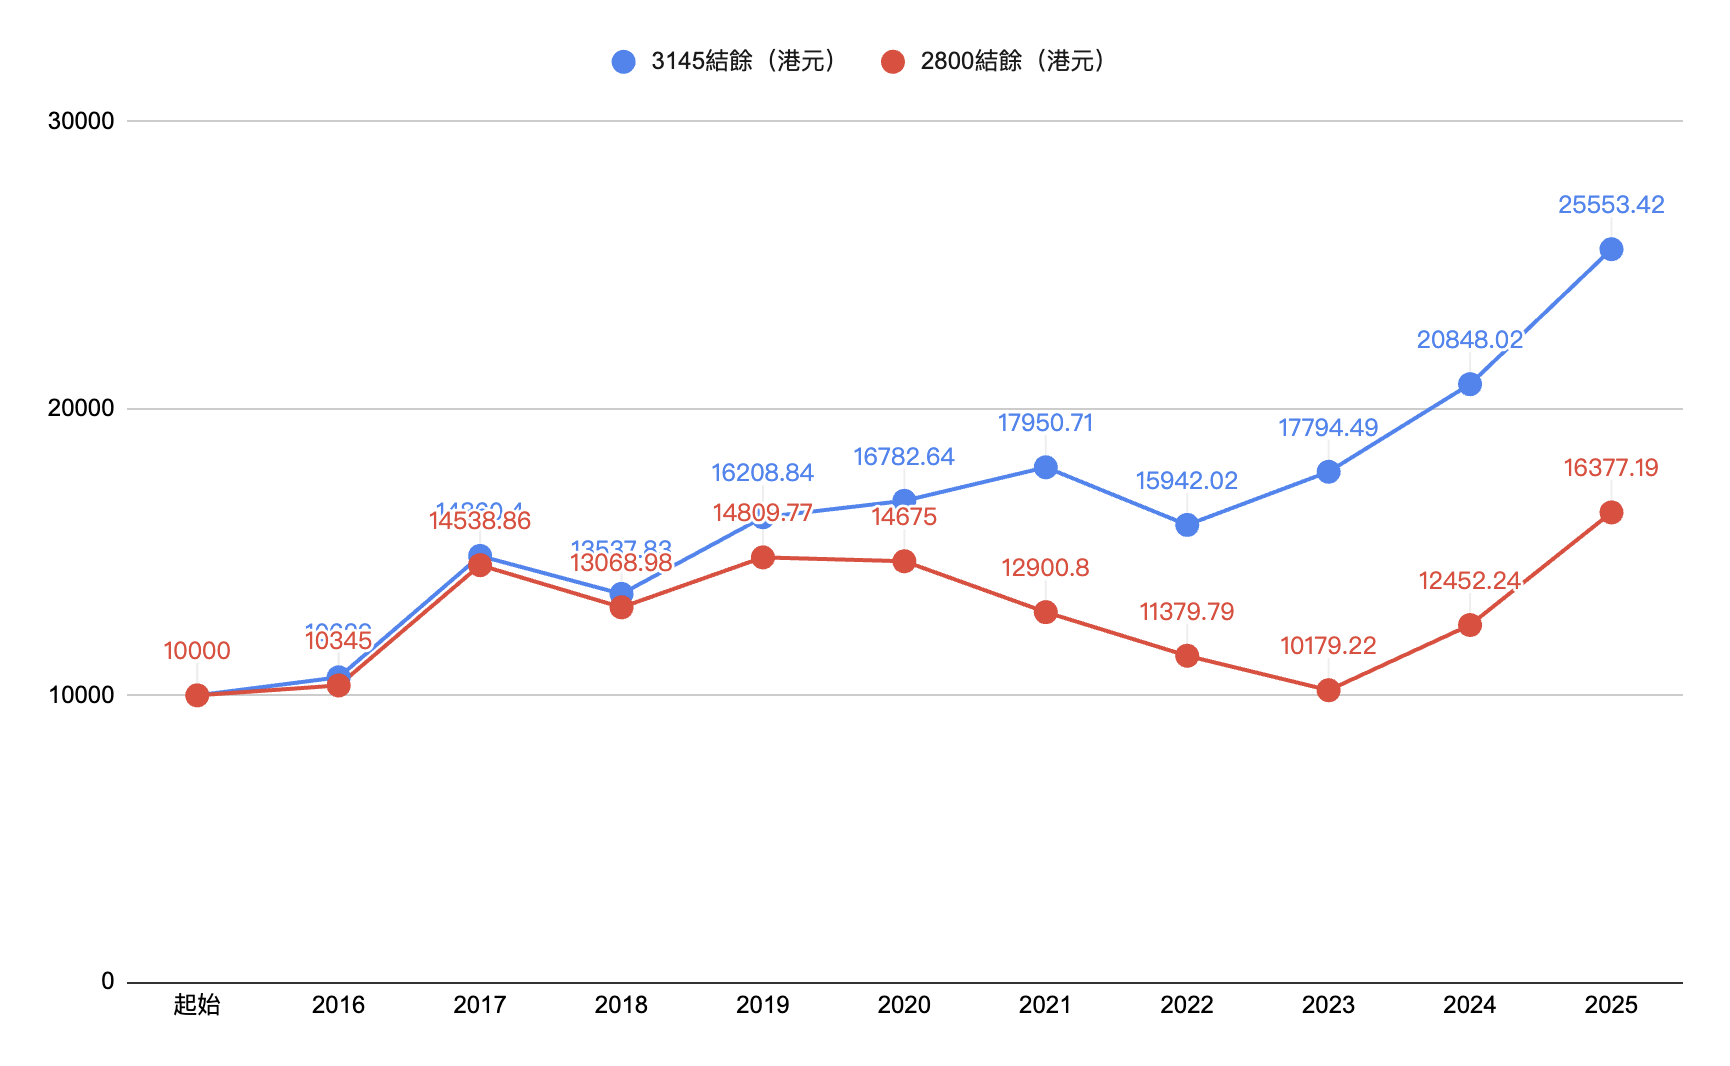
3145表現明顯較為出色。10,000港元按價格回報複利十年後,增值至25,553.42港元,累計回報+155.53%,年化約9.84%。同期2800增至16,377.19港元,累計僅+63.77%,年化約5.06%。
分別主要來自中段防守,而非最後兩年衝刺。2018兩者同跌,3145較淺;2020至2023港股大盤連續受壓,2800四年裡三年錄雙位數跌幅,2023年底本金幾乎回到起點。3145在2020、2021、2023仍錄正回報,2022跌幅亦略細,本金沒有被掏空。2024及2025盈富漲幅更大,但無法補回先前失地。
這與3145持倉分散:亞太高息股有關,並非單一押恒指金融與科技權重;2800完整承受港股熊市。
挑選適合你的ETF和基金

3145 成份股
前十大持倉
印尼人民銀行股份有限公司
4.01%
老鋪黃金股份有限公司
3.52%
印尼國家銀行
3.39%
中遠海能
3.31%
群聯電子股份有限公司
3.25%
曼迪利銀行股份有限公司
3.25%
阿內卡礦業股份有限公司
3.1%
文曄科技股份有限公司
2.94%
中國宏橋
2.94%
大聯大控股股份有限公司
2.81%
數據更新日期:2026年9月30日
行業分布
能源
16.86%
金融
16.56%
原材料
13.41%
資訊科技
11.62%
非必需消費
11.19%
工業
6.97%
通訊服務
6.89%
必需消費
6.56%
公用事業
4.97%
房地產
4.07%
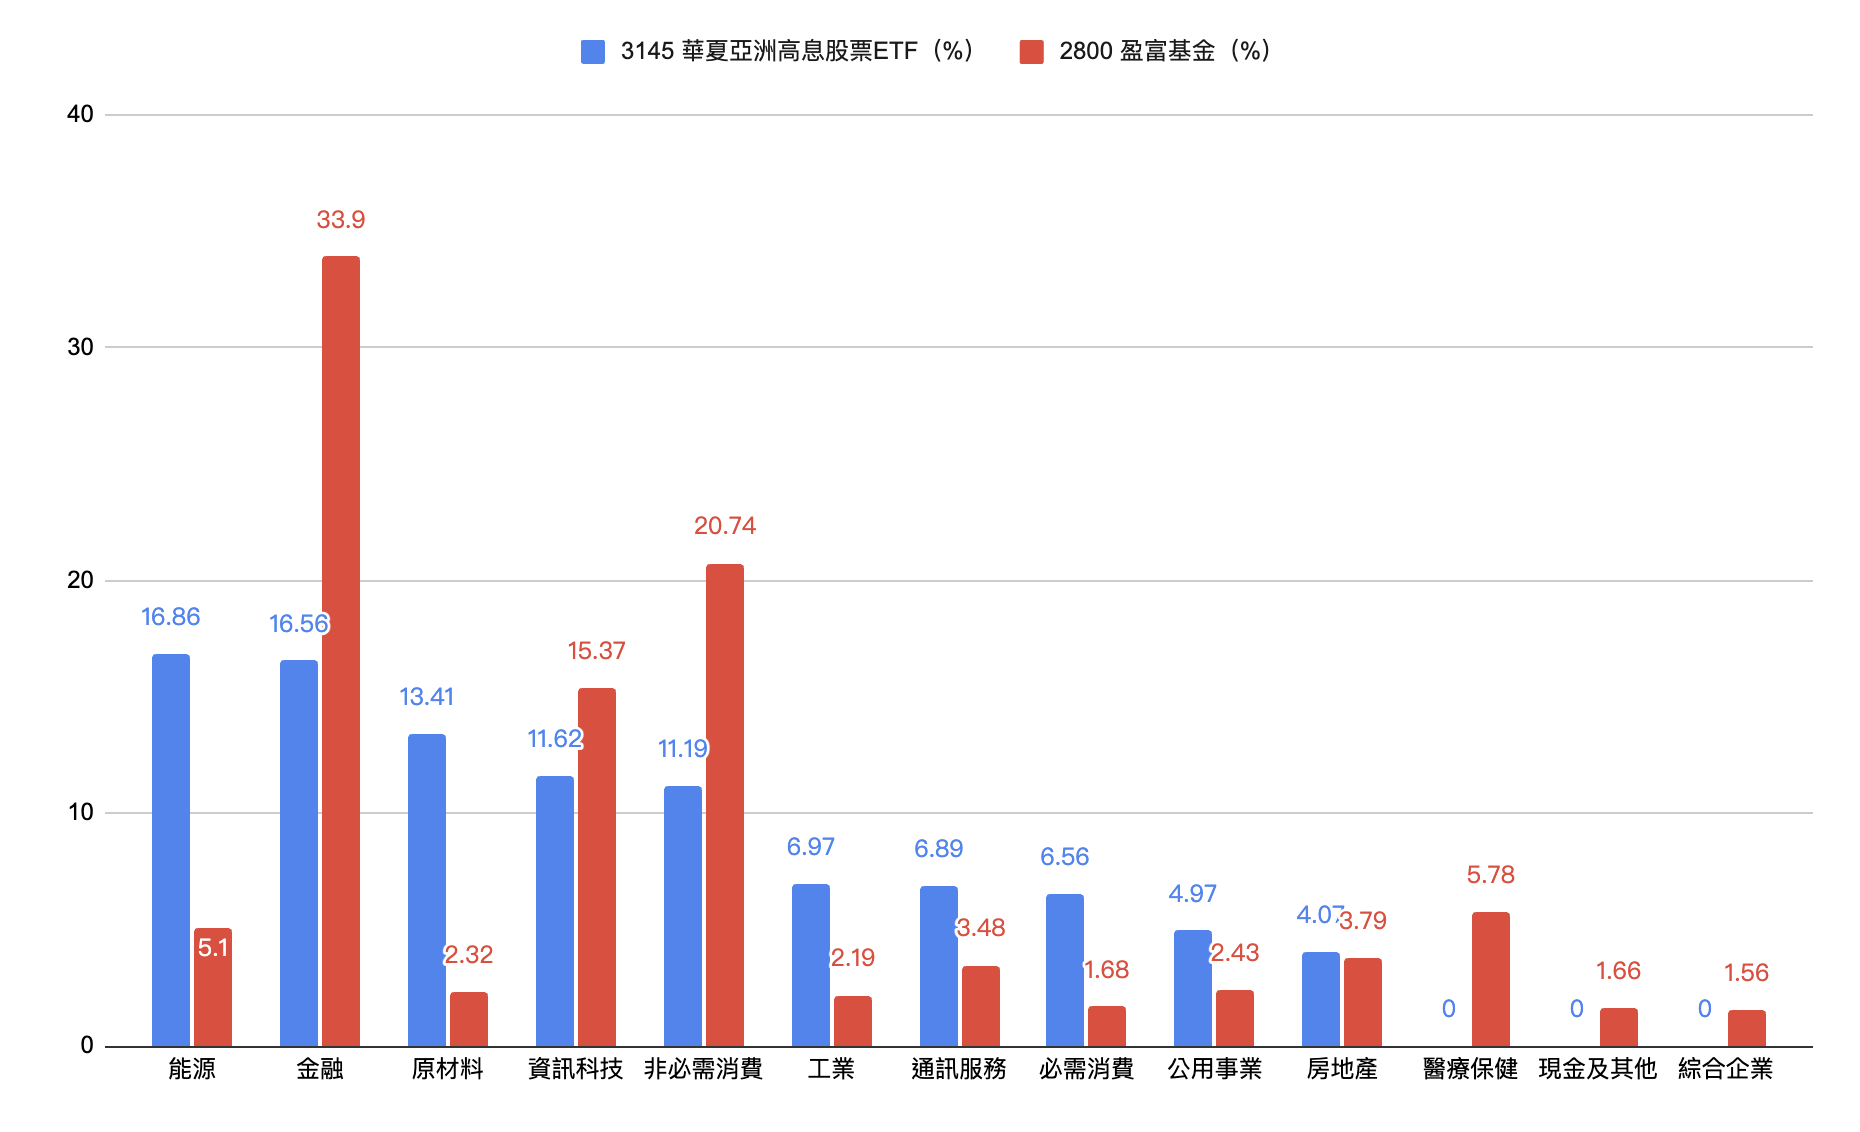
與大市指數對比
盈富三分一放在金融(33.90%),再加非必需消費20.74%、資訊科技15.37%,高度貼近恒指權重——滙豐、騰訊、阿里一類龍頭主導。3145金融只得16.56%,能源16.86%、原材料13.41%反而排前,十大常見印尼三家銀行、中遠海能、老鋪黃金、安塔姆、中國宏橋,以及群聯、文曄、大聯大等台灣電子分銷。
3145特徵是較少押注於單一市場的銀行與互聯網,現金流來源拉闊到東盟金融、油運、金屬與高息電子;指數亦用預測股息率加權,並設ROE與槓桿關卡,減少純「高息陷阱」。適合想要月派、以三年以上視角做收息層、而不是用來替代恒指的投資者。
風險同樣寫在持倉裡。能源加原材料已近三成,油價、鋁價、鎳價及油運運價一調整,組合會比盈富更「商品化」。印尼大型銀行近月仍受淨息差收窄困擾:當地券商更新顯示,四大行2026年前八個月綜合NIM降至約4.9%,按年收窄約35個基點;BBRI近一個月跌幅約4%,BBNI年內亦曾錄雙位數調整,印尼盾波動會直接吃掉港元投資者回報。台灣電子分銷偏週期庫存,與恒指權重科技股並非同一條邏輯。
地區上印尼、台灣合計約四成,匯率與當地利率路徑,是盈富幾乎不用面對的變數。高息策略在商品下行或銀行撥備上升時,預測息可以很快失真。換言之,3145換來的是分散與現金流,代價是商品、東盟銀行與貨幣三重週期,不能當成低波港股替代品。
3145 派息記錄
最新派息
華夏亞洲高息股票ETF(3145)最新公告每股派息0.10港元,除淨日為2026年10月15日,派息日為10月22日。過去12個月(TTM)累計派息約1.34港元,按近期股價約13.96港元計算,TTM股息收益率約9.60%。
除淨日
派息日
派息額
2026/10/15
2026/10/22
1股派息0.1HKD
2026/09/10
2026/09/17
1股派息0.1HKD
2026/08/12
2026/08/19
1股派息0.1HKD
2026/07/08
2026/07/15
1股派息0.1HKD
2026/06/10
2026/06/17
1股派息0.1HKD
3145 風險指標
3145
華夏亞洲高息股票ETF
2800
盈富基金
Alpha
6.87
-0.29
Beta
0.46
0.98
R2
38.18
99.98
夏普比率
1.14
0.62
標準差
13.62
20.31
數據更新日期:2026年9月30日
風險數據解讀
3145的三年Beta僅0.46,遠低於盈富的0.98;恒指升跌10%,3145理論上只跟約4.6%。
R²只有38.18,R²衡量基金回報有多少能被基準大市解釋。對比港股高息ETF 3110的R²為65.29,代表約六成半波動仍跟港股走,它始終是恒生體系裡的高息籃,熊市抗跌、牛市也不會完全掉隊。3145只有38.18,即六成以上升跌來自港股以外——印尼銀行、能源原材料、台灣電子分銷及匯率。換言之,3110是「港股高息減波」;3145是「另一條回報來源」,分散效果更強,但也不能再用恒指漲跌去預判短期表現。
標準差13.62%,低於盈富的20.31%,波動約少三分一;夏普比率1.14對0.62,Alpha 6.87對-0.29,顯示在較低波幅下,風險調整後回報明顯較好。低Beta換來的是商品與東盟匯率週期,不是零風險。適合想要月派、不把組合全部押在恒指上的中長線收息投資者。
挑選費用最低的證券商
挑選費用率低的證券商,能顯著提升長期投資收益。選擇提供「免佣金交易」及「免代收股息費」的證券商,可有效降低整體投資成本。
成功經 retire25 理財知識普及平台開立證券戶口,不單能獲得額外迎新獎賞,更能解鎖免費投資課程進階部份,以及取閱眾多ETF及基金研究報告。


3145 相關資源

標題 2
descriotion
標題 2
descriotion
標題 2
descriotion
3145 同類ETF

Global X 恒生高股息率ETF|3110
TTM派息率
6.98%

富邦滬深港高股息率ETF|3190
TTM派息率
6.98%

博時國新港股通央企紅利指數 ETF|3437
TTM派息率
6.98%

南方東英國指備兌認購期權主動型ETF|2802
TTM派息率
6.98%